Thị trường tuần 2/2026: Thanh khoản cải thiện mạnh, VNINDEX tăng mạnh nhất 13 tuần, Nước ngoài mua ròng tuần thứ 4 liên tiếp
VNINDEX kết thúc tuần 2/2026 tại 1.867,90 điểm, tăng mạnh +83,41 điểm (+4,67%) so với tuần 53/2025, qua đó nối dài đà tăng và đưa chỉ số lên vùng cao mới ngay từ đầu năm. Đà bứt phá của chỉ số đi kèm sự cải thiện rõ rệt của thanh khoản, cho thấy tâm lý thị trường tích cực hơn so với tuần cuối năm trước khi nghỉ lễ.
GTGD khớp lệnh bình quân trên HOSE đạt 30.250 tỷ đồng/phiên, tăng vọt +71,04% so với tuần 53/2025 (tuần chỉ có 3 ngày làm việc tương ứng với 3 ngày giao dịch) và cao hơn +56,37% so với trung bình 5 tuần.
Tính trên cả 3 sàn, tổng GTGD bình quân phiên đạt 36.088 tỷ đồng, trong đó GTGD khớp lệnh đạt 32.870 tỷ đồng, tăng +71,34% so với tuần trước và cao hơn +56,29% so với trung bình 5 tuần. Diễn biến này cho thấy nhịp tăng trong tuần 2/2026 có sự đồng thuận rõ nét của dòng tiền, khác biệt tích cực so với tuần 53/2025 khi thanh khoản còn suy yếu và mang tính cầm chừng.
Đóng góp vào đà tăng của chỉ số trong tuần 2/2026 đến từ nhóm vốn hóa lớn, đặc biệt là các cổ phiếu Ngân hàng (VCB, MBB, CTG, ACB) và nhiều DN nhà nước có tỷ lệ free float thấp (GAS, BSR). Họ Vin đóng góp gần 21 điểm vào mức tăng chung
NHÀ ĐẦU TƯ NƯỚC NGOÀI:
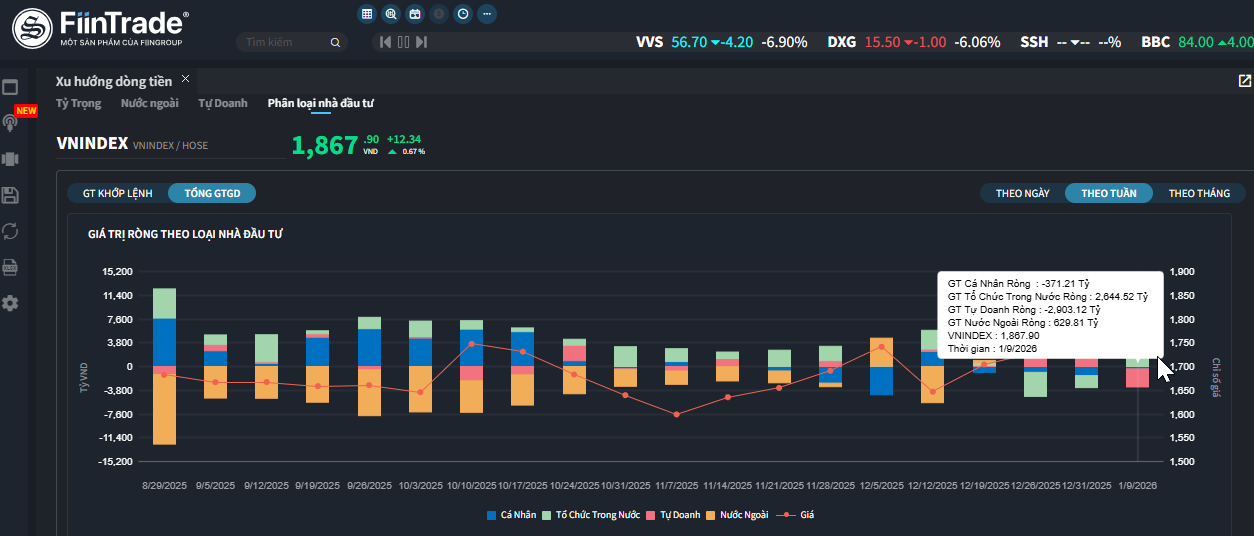
NĐT nước ngoài MUA ròng 629.8 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ MUA ròng 1258.4 tỷ đồng.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Ngân hàng, Điện, nước & xăng dầu khí đốt. Top mua ròng khớp lệnh của nước ngoài gồm các mã: MBB, VCB, HPG, BID, TCX, VPB, GAS, MSN, SHB, BSR.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Bất động sản. Top bán ròng khớp lệnh của nước ngoài gồm các mã: STB, VHM, HDB, KDH, BCM, TCH, VJC, VNM, DXG.
Ảnh 1: Mua/bán ròng của các nhóm nhà đầu tư theo tuần trong 20 tuần
NHÀ ĐẦU TƯ CÁ NHÂN TRONG NƯỚC:
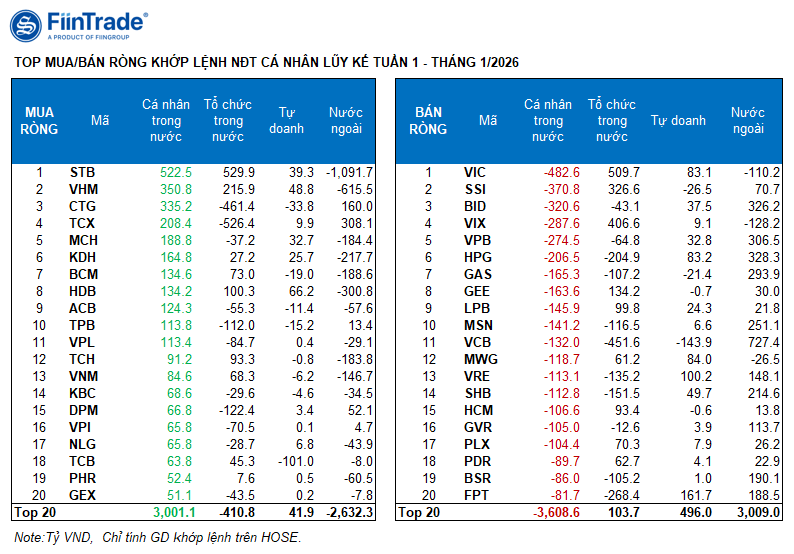
NĐT Cá nhân: BÁN ròng 371.2 tỷ đồng, trong đó họ BÁN ròng 1161.2 tỷ đồng qua khớp lệnh.
Tính riêng giao dịch khớp lệnh, họ mua ròng 8/18 ngành, chủ yếu là ngành Ngân hàng. Top mua ròng của NĐT cá nhân tập trung gồm: STB, VHM, CTG, TCX, MCH, KDH, BCM, HDB, ACB, TPB.
Phía bán ròng khớp lệnh: họ bán ròng 10/18 ngành chủ yếu là nhóm ngành Dịch vụ tài chính, Tài nguyên Cơ bản. Top bán ròng có: VIC, SSI, BID, VIX, VPB, HPG, GEE, LPB, MSN.
Ảnh 2: Top Mua bán ròng khớp lệnh các nhà đầu tư cá nhân
TỰ DOANH
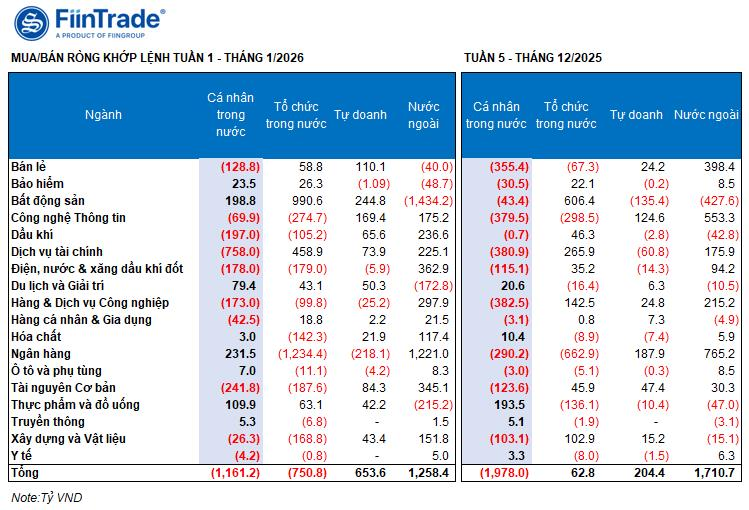
Tự doanh: BÁN ròng 2903.1 tỷ đồng, tính riêng khớp lệnh họ MUA ròng 653.6 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 11/18 ngành. Nhóm mua ròng mạnh nhất là Bất động sản, Công nghệ Thông tin. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm FPT, VRE, MWG, HPG, VIC, HDB, PVD, VJC, SHB, VHM.
Top bán ròng là nhóm Ngân hàng. Top cổ phiếu được bán ròng gồm MBB, VCB, TCB, CTG, SSI, VTP, GAS, BCM, TPB, ACB.
TỔ CHỨC TRONG NƯỚC
NĐT tổ chức trong nước: MUA ròng 2644.5 tỷ đồng, tính riêng khớp lệnh thì họ BÁN ròng 750.8 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 11/18 ngành , giá trị lớn nhất là nhóm Ngân hàng Top bán ròng có MBB, TCX, CTG, VCB, FPT, HPG, SHB, VRE, DPM, MSN.
Giá trị mua ròng lớn nhất là nhóm Bất động sản. Top mua ròng có STB, VIC, VIX, SSI, VHM, VJC, GEE, DXG, HDB, LPB.
Ảnh 3: Mua bán ròng theo ngành của các nhóm nhà đầu tư trong tuần
Xu hướng dòng tiền: Tỷ trọng phân bổ dòng tiền TĂNG lên mức cao nhất 10 tuần ở Ngân hàng, Sản xuất Dầu khí, Điện, Vận tải thủy và ngược lại, GIẢM về vùng đáy ở Bất động sản, Xây dựng, Thực phẩm, Bán lẻ, Chăn nuôi & Thủy sản, Hàng không. Một số ngành có tỷ trọng dòng tiền hồi phục nhẹ bao gồm Thép, CNTT.
Ảnh 4: Tỷ trọng giá trị giao dịch ngành cấp 2 trong 10 tuần gần nhất
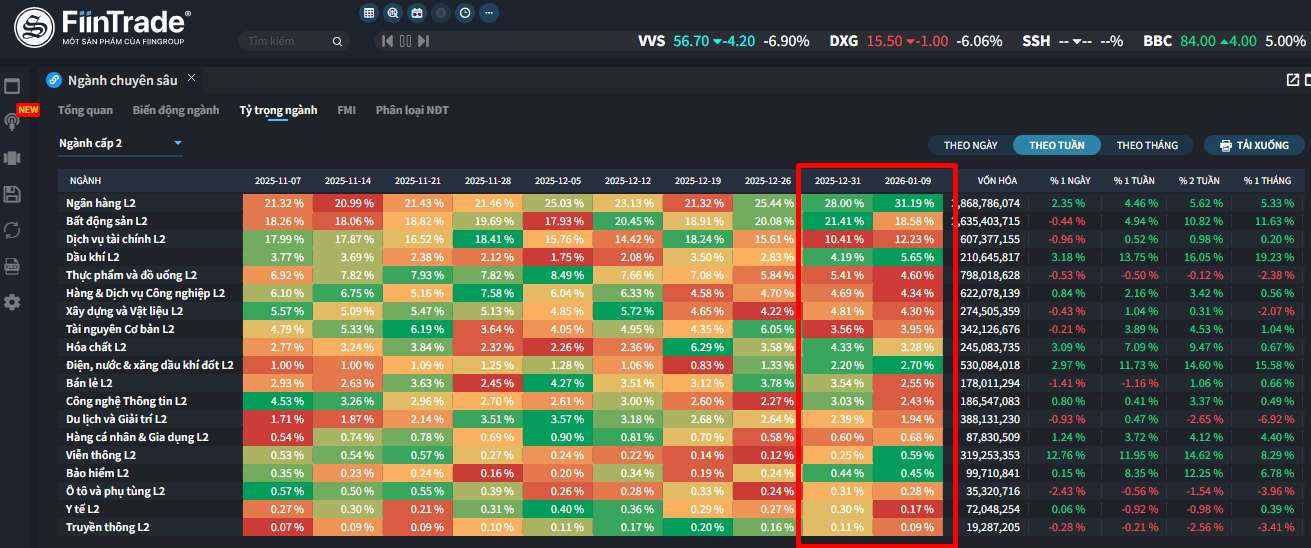
Trong tuần 2/2026, tỷ trọng phân bổ dòng tiền tiếp tục nghiêng mạnh về các nhóm dẫn dắt, trong đó Ngân hàng giữ vai trò trung tâm với tỷ trọng tăng lên 31,19%, mức cao nhất trong 10 tuần, cho thấy dòng tiền quay lại rõ rệt nhóm trụ cột.
Bất động sản đứng thứ hai với 18,41%, duy trì vị thế quan trọng dù thấp hơn giai đoạn cuối năm trước. Chứng khoán ổn định quanh 11,94%. Ở các nhóm còn lại, dòng tiền phân bổ tương đối mỏng, đáng chú ý là Sản xuất Dầu khí (3,22%) và Thép (3,54%) có cải thiện nhẹ, trong khi phần lớn các ngành tiêu dùng và công nghiệp duy trì tỷ trọng thấp.
Sức mạnh dòng tiền: Trong tuần 2/2026, dòng tiền bứt phá mạnh và tiếp tục tập trung vào nhóm vốn hóa lớn VN30, đồng thời cải thiện ở nhóm vốn hóa vừa VNMID so với tuần 53/2025.
Nhóm VN30 duy trì vai trò tâm điểm phân bổ của dòng tiền với tỷ trọng 63,1% tổng GTGD (đi ngang so với tuần 53), theo sau là VNMID (28,1%) và VNSML (4,0%).
Cụ thể, GTGD bình quân phiên của VN30 tăng vọt +71,1% (tương đương +7.930,8 tỷ đồng), trong khi VN30 tăng +1,75%, cho thấy lực cầu chủ động quay lại nhóm trụ cột. VNMID ghi nhận mức cải thiện thanh khoản mạnh hơn với +77,7% (+3.712,5 tỷ đồng), song chỉ số giảm -1,87%, phản ánh sự phân hóa và áp lực chốt lời trong nhóm mid-cap.
Ở VNSML, GTGD tăng +34,0% (+303,7 tỷ đồng) nhưng chỉ số giảm -1,41%, cho thấy dòng tiền đầu cơ có quay lại song chưa đủ nâng đỡ mặt bằng giá. Nhìn chung, tuần 2/2026 xác nhận sức mạnh dòng tiền cải thiện vượt trội so với tuần 53/2025, với trọng tâm vẫn ở VN30, trong khi lan tỏa sang mid-cap tăng lên nhưng kém bền vững về giá.
Happy Investing!
Nguồn: FiinTrade