Thị trường tháng 4/2026: VNINDEX bật tăng +10,7% nhờ lực kéo từ nhóm Vin, thanh khoản suy yếu
VNINDEX kết thúc tháng 4/2026 tại 1.854,10 điểm, tăng mạnh +179,61 điểm (+10,73%), phục hồi đáng kể sau nhịp điều chỉnh sâu trong tháng 3 trước đó (-205,8 điểm, tương đương -10,95%). Tuy nhiên, thanh khoản giảm mạnh cho thấy đà tăng thiếu sự xác nhận của dòng tiền.
GTGD khớp lệnh bình quân trên HOSE đạt 20.460 tỷ đồng/phiên, giảm mạnh -25,21% so với tháng trước và thấp hơn -20,90% so với trung bình 5 tháng. Trên toàn thị trường, tổng GTGD bình quân phiên đạt 26.237 tỷ đồng, trong đó giá trị khớp lệnh đạt 22.160 tỷ đồng, giảm lần lượt -27,11% so với tháng 3 và -19,27% so với trung bình 5 tháng.
Đáng chú ý, dù bước vào mùa công bố KQKD với nhiều doanh nghiệp ghi nhận tăng trưởng lợi nhuận tích cực trên diện rộng, dòng tiền vẫn không quay trở lại tương ứng. Diễn biến này cho thấy nhịp hồi phục của VNINDEX mang tính tập trung, chủ yếu được dẫn dắt bởi nhóm cổ phiếu họ Vin (VIC, VHM), thay vì phản ánh sự cải thiện đồng thuận của toàn thị trường.
CUNG -CẦU THỊ TRƯỜNG
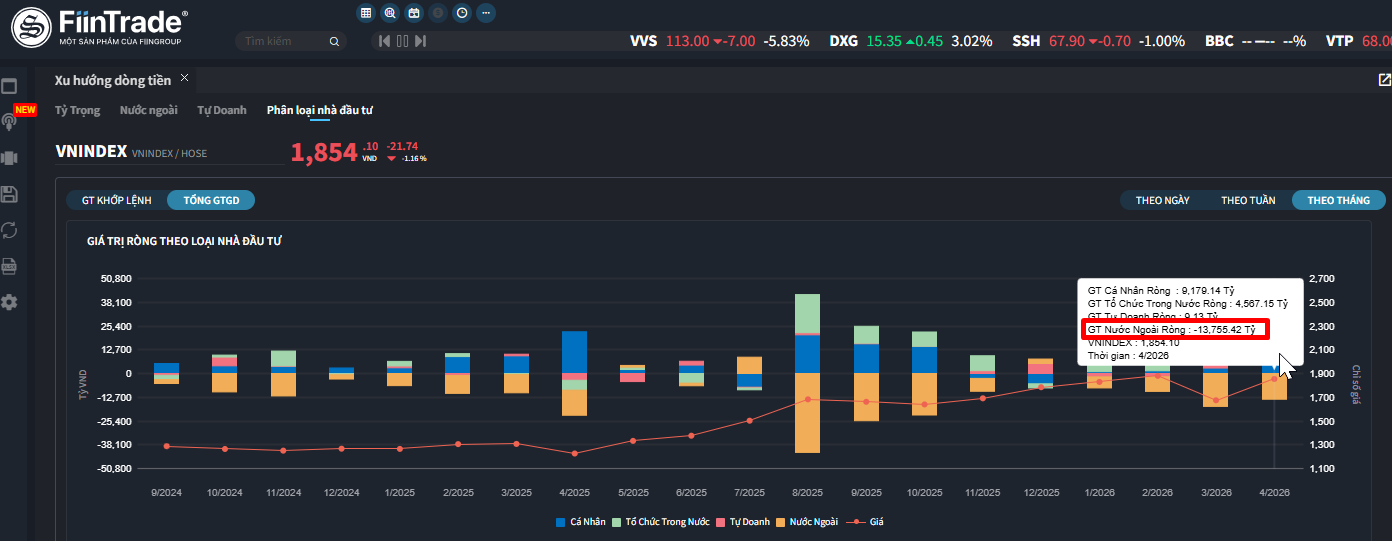
NĐT nước ngoài BÁN ròng 13755.4 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ BÁN ròng 7379.4 tỷ đồng.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Tài nguyên Cơ bản, Dịch vụ tài chính. Top mua ròng khớp lệnh của nước ngoài gồm các mã: HPG, VIC, MSN, FUEVFVND, SSI, VRE, LPB, TCH, MWG, DXG.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Ngân hàng. Top bán ròng khớp lệnh của nước ngoài gồm các mã: FPT, VHM, VCB, BID, ACB, VPB, MBB, BSR, CTG.
Ảnh 1: Mua bán ròng của các nhóm nhà đầu tư theo tháng trong 20 tháng gần nhất
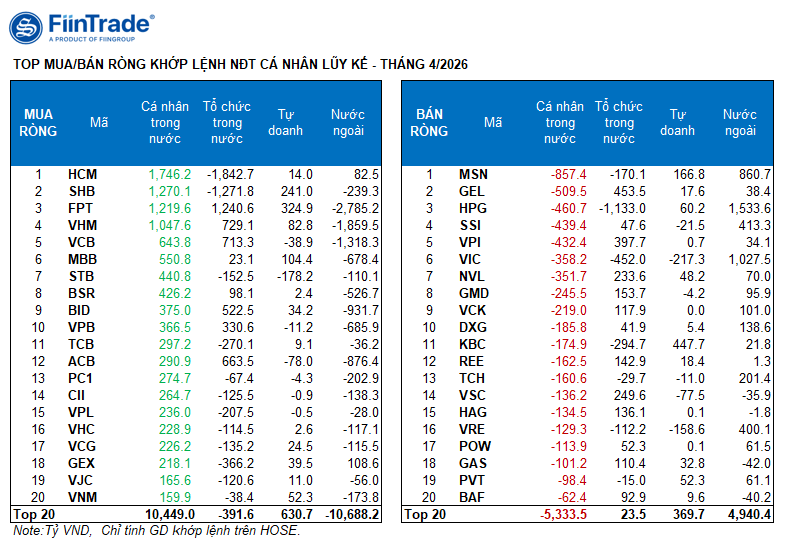
NĐT Cá nhân: MUA ròng 9179.1 tỷ đồng, trong đó họ MUA ròng 7422.4 tỷ đồng qua khớp lệnh.
Tính riêng giao dịch khớp lệnh, họ mua ròng 10/18 ngành, chủ yếu là ngành Ngân hàng. Top mua ròng của NĐT cá nhân tập trung gồm: HCM, SHB, FPT, VHM, VCB, MBB, STB, BSR, BID, VPB.
Phía bán ròng khớp lệnh: họ bán ròng 8/18 ngành chủ yếu là nhóm ngành Tài nguyên Cơ bản, Thực phẩm và đồ uống. Top bán ròng có: MSN, GEL, HPG, SSI, VPI, VIC, GMD, VCK, DXG.
Ảnh 2: Top 20 cổ phiếu Mua bán của nhà đầu tư cá nhân trong tháng
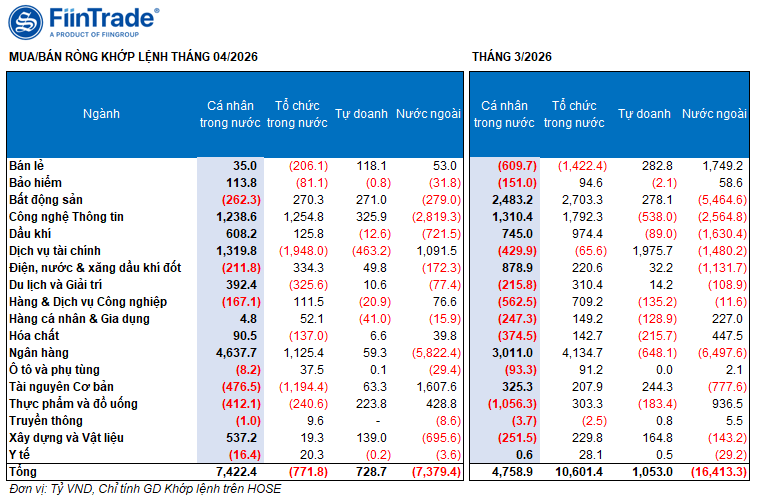
Tự doanh: MUA ròng 9.1 tỷ đồng, tính riêng khớp lệnh họ MUA ròng 728.7 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 11/18 ngành. Nhóm mua ròng mạnh nhất là Công nghệ Thông tin, Bất động sản. Top mua ròng khớp lệnh của tự doanh phiên ngày hôm nay gồm KBC, FPT, SHB, MSN, MBB, VPX, VHM, KDH, MWG, HPG.
Top bán ròng là nhóm Dịch vụ tài chính. Top cổ phiếu được bán ròng gồm FUEVFVND, VIC, STB, VRE, ACB, VSC, VIB, PNJ, VIX, VCB.
Ảnh 3: Mua bán ròng theo ngành của các nhóm nhà đầu tư trong tháng
NĐT tổ chức trong nước: MUA ròng 4567.2 tỷ đồng, tính riêng khớp lệnh thì họ BÁN ròng 771.8 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 7/18 ngành , giá trị lớn nhất là nhóm Dịch vụ tài chính Top bán ròng có HCM, SHB, HPG, VIC, GEX, KBC, TCB, MWG, LPB, VPL.
Giá trị mua ròng lớn nhất là nhóm Công nghệ Thông tin. Top mua ròng có FPT, VHM, VCB, ACB, HDB, BID, GEL, VPI, VPB, VSC.
XU HƯỚNG DÒNG TIỀN
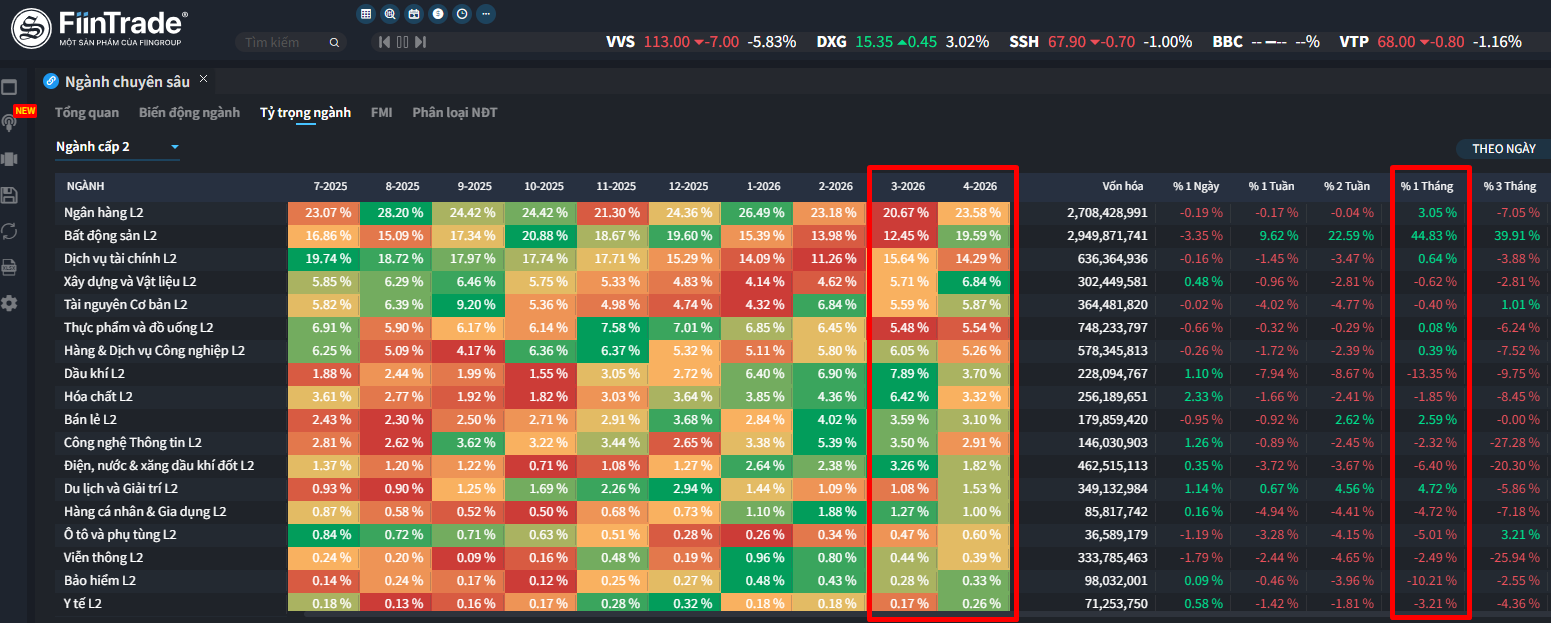
Trong tháng 4/2026, tỷ trọng phân bổ dòng tiền theo ngành cho thấy xu hướng tái tập trung vào các nhóm trụ và một số ngành mang tính dẫn dắt, với mức độ phân hóa rõ rệt trong tương quan với diễn biến giá:
- Bất động sản đóng vai trò dẫn dắt chính của thị trường, với sự quay lại mạnh của dòng tiền (tăng lên ~19,3% trong tháng 4 từ ~12,3% tháng 3), đồng thời giá tăng rất mạnh (+39,1% MoM), cho thấy sự đồng thuận cao giữa dòng tiền và xu hướng giá, chủ yếu nhờ VIC, VHM.
- Ngân hàng cũng duy trì tỷ trọng cao (~23,6%), tăng mạnh từ đáy 10 tháng trong tháng 3 (~20,7%), nhưng giá tăng khiêm tốn (+2,7%) khi đây là nhóm đóng vai trò giữ nhịp hơn là tạo động lực tăng.
- Chứng khoán có dấu hiệu suy yếu khi tỷ trọng giảm nhẹ (~13,4% từ ~14,5%), trong khi giá gần như đi ngang (+0,5%), cho thấy dòng tiền chưa thực sự quay lại nhóm beta cao này.
- Ngược lại, một số ngành ghi nhận tỷ trọng dòng tiền tháng 4 giảm từ đỉnh 10 tháng, đi kèm với giá giảm, bao gồm Dầu khí, Vật liệu xây dựng, Hóa chất, Khai khoáng, Điện
Tương quan giữa tỷ trọng phân bổ dòng tiền và diễn biến giá giữa các ngành vẫn thiếu đồng thuận, hàm ý nhịp hồi phục mang tính “chọn lọc” hơn là một xu hướng tăng lan tỏa trên diện rộng.
Ảnh 4: Tỷ trọng giá trị giao dịch theo ngành cấp 2 trong 10 tháng liên tiếp
SỨC MẠNH DÒNG TIỀN
Trong tháng 4/2026, tỷ trọng phân bổ dòng tiền theo nhóm vốn hóa cho thấy dòng tiền vẫn duy trì ở nhóm vốn hóa lớn VN30 và gia tăng ở nhóm vốn hóa vừa VNMID.
Cụ thể, VN30 chiếm 53,8% tổng GTGD, nhích nhẹ so với mức 53,1% của tháng 3, trong khi VNMID nhích lên 38,3% và VNSML giảm xuống còn 4,7%.
Xét về diễn biến giá, sự phân hóa diễn ra rõ rệt khi VN30 tăng mạnh +10,56%, trong khi VNMID gần như đi ngang (-0,05%) và VNSML giảm -1,08%, cho thấy đà phục hồi của thị trường chủ yếu được dẫn dắt bởi nhóm cổ phiếu trụ.
Về thanh khoản, GTGD bình quân giảm sâu trên diện rộng, với VN30 giảm -24,2% (tương ứng -3.514,5 tỷ đồng), VNMID giảm -23,2% (-2.374,5 tỷ đồng) và VNSML giảm mạnh nhất -37,5% (-580,0 tỷ đồng).
Diễn biến này cho thấy dù chỉ số tăng mạnh, dòng tiền không lan tỏa mà có xu hướng co cụm vào nhóm dẫn dắt, trong khi mức độ tham gia suy yếu đáng kể ở phần còn lại của thị trường.
Happy Investing!
Nguồn: FiinTrade