THỊ TRƯỜNG TUẦN MỚI W45/2026: Cầu chủ động suy yếu, tỷ lệ cổ phiếu thủng MA20 và MA50 tăng mạnh trở lại
1.Thị trường tuần 44/2026: Áp lực bán gia tăng trên diện rộng, VNINDEX không duy trì được đà hồi
VNINDEX kết thúc tuần 44/2026 tại 1.741,62 điểm, giảm 32,53 điểm (-1,83%) so với tuần trước, đảo chiều điều chỉnh sau nhịp hồi phục mạnh 4% trong tuần 43. Áp lực bán chiếm ưu thế trong 4/5 phiên giao dịch, đặc biệt ở nhóm Ngân hàng và Dịch vụ tài chính, cho thấy đà hồi phục chưa được duy trì khi lực cầu tiếp tục suy yếu.
Thanh khoản giảm trở lại và duy trì ở mức thấp. GTGD khớp lệnh bình quân trên HOSE đạt 11.764 tỷ đồng/phiên, giảm 12,39% so với tuần trước và thấp hơn 4,92% so với bình quân 5 tuần. Trên 3 sàn, tổng GTGD bình quân đạt 15.645 tỷ đồng/phiên, trong đó khớp lệnh đạt 12.781 tỷ đồng/phiên, giảm 12,78% so với tuần 43 và thấp hơn 5,30% so với trung bình 5 tuần.
Xét theo vốn hóa, thanh khoản và giá đồng loạt suy giảm ở cả ba nhóm vốn hóa, trong đó VNMID và VNSML chịu áp lực điều chỉnh mạnh hơn VN30. Tỷ trọng giao dịch của VN30 tăng nhẹ từ 54,5% lên 54,9%, trong khi VNMID giảm từ 38,4% xuống 36,8% và VNSML tăng từ 5,9% lên 6,4%.
Nước ngoài tăng bán ròng, bán ròng tập trung ở CNTT, Ngân hàng, Hàng & dịch vụ công nghiệp, Du lịch và giải trí, Chứng khoán, Bất động sản, ngược lại tiếp tục mua ròng nhẹ với Thép, Bán lẻ, Bảo hiểm, Tiện ích.
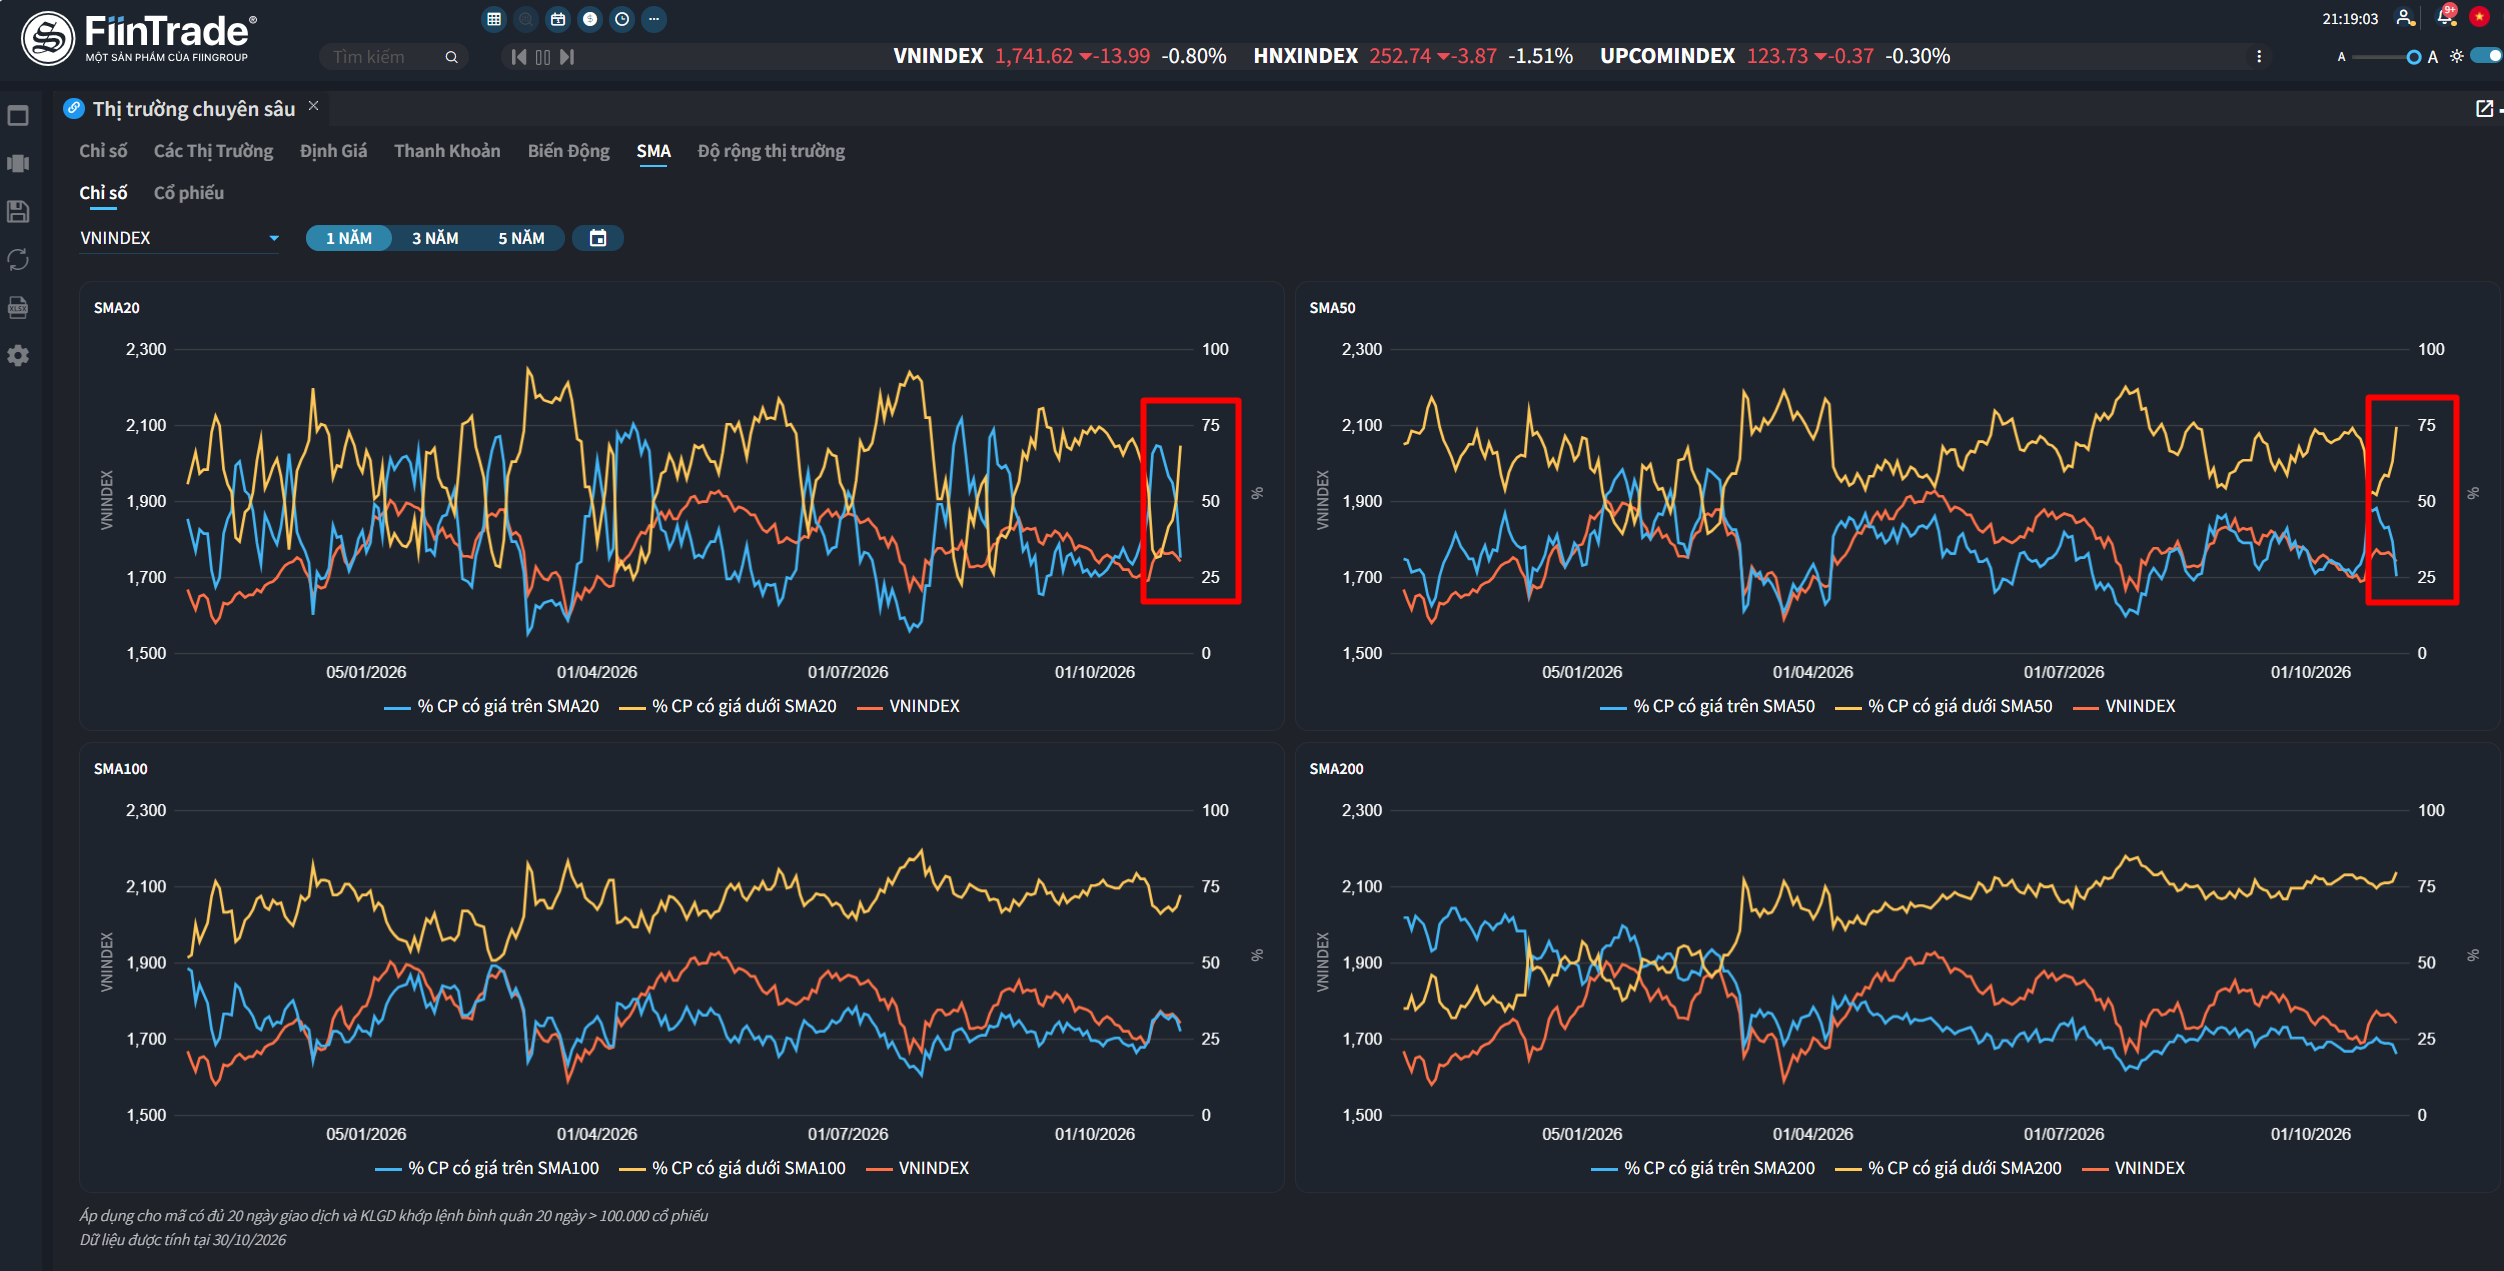
Về mặt kỹ thuật, áp lực bán xuất hiện trở lại khi VNINDEX tiến vào vùng kháng cự 1.775-1.800 điểm, quanh MA50, khiến chỉ số không thể duy trì đà hồi phục. Độ rộng thị trường cũng suy yếu khi tỷ lệ cổ phiếu thủng MA20 và MA50 tăng trở lại, lần lượt lên 68% và 75%, trong bối cảnh lực cầu chủ động và thanh khoản cùng suy giảm.
Diễn biến này cho thấy thị trường vẫn chưa xác lập được trạng thái cân bằng và có thể cần thêm thời gian để tích lũy. Trong ngắn hạn, VNINDEX đang kiểm định lại vùng hỗ trợ quanh 1.730 điểm. Khả năng giữ vững vùng này, đi kèm với sự cải thiện của dòng tiền và độ rộng thị trường, sẽ là yếu tố quan trọng để đánh giá khả năng hồi phục trở lại. Ngược lại, nếu đánh mất vùng 1.730 điểm, chỉ số có thể lùi về khu vực hỗ trợ thấp hơn quanh 1.680–1.700 điểm.
Ảnh 1: Tỷ lệ cổ phiếu vượt MA20, MA50, MA100 và MA200
2. Trong nước: Dòng tiền suy giảm ở Tài chính
Một số sự kiện trong nước có thể ảnh hưởng đến TTCK trong tuần thứ 45/2026 bao gồm:
2/11: Công bố số liệu PMI ngành sản xuất Việt Nam tháng 10/2026
3/11: Công bố Báo cáo tình hình kinh tế – xã hội tháng 10 và 10 tháng đầu năm 2026
2/11: là ngày công bố danh mục cổ phiếu thành phần của chỉ số VNDiamond. Sau đó, các quỹ ETF tham chiếu theo chỉ số VNDiamond cần hoàn thành cơ cấu danh mục không muộn hơn ngày 13/11/2026
Tính đến ngày 29/10/2026, có 6 quỹ theo chỉ số VNDiamond có tổng quỹ mô NAV là hơn 10,76 nghìn tỷ đồng. Tính từ đầu năm 2026, các quỹ này bị rút ròng hơn 1,13 nghìn tỷ đồng, với tâm điểm rút ròng ở quỹ VFMVN Diamond ETF (-1 nghìn tỷ đồng).
Theo dự báo của CTCK HSC, các quỹ tham chiếu theo chỉ số VNDiamond sẽ thực hiện:
• Bán hết: KDH (-4 triệu cp do bị loại bỏ);
• Mua thêm: MBB (+3,2 triệu CP), GMD (+3 triệu CP), NLG (+2,3 triệu CP), REE (+1,96 triệu CP);
• Bán ra: MSB (-9,9 triệu CP), ACB (-8,7 triệu CP), FPT (-4,35 triệu CP)
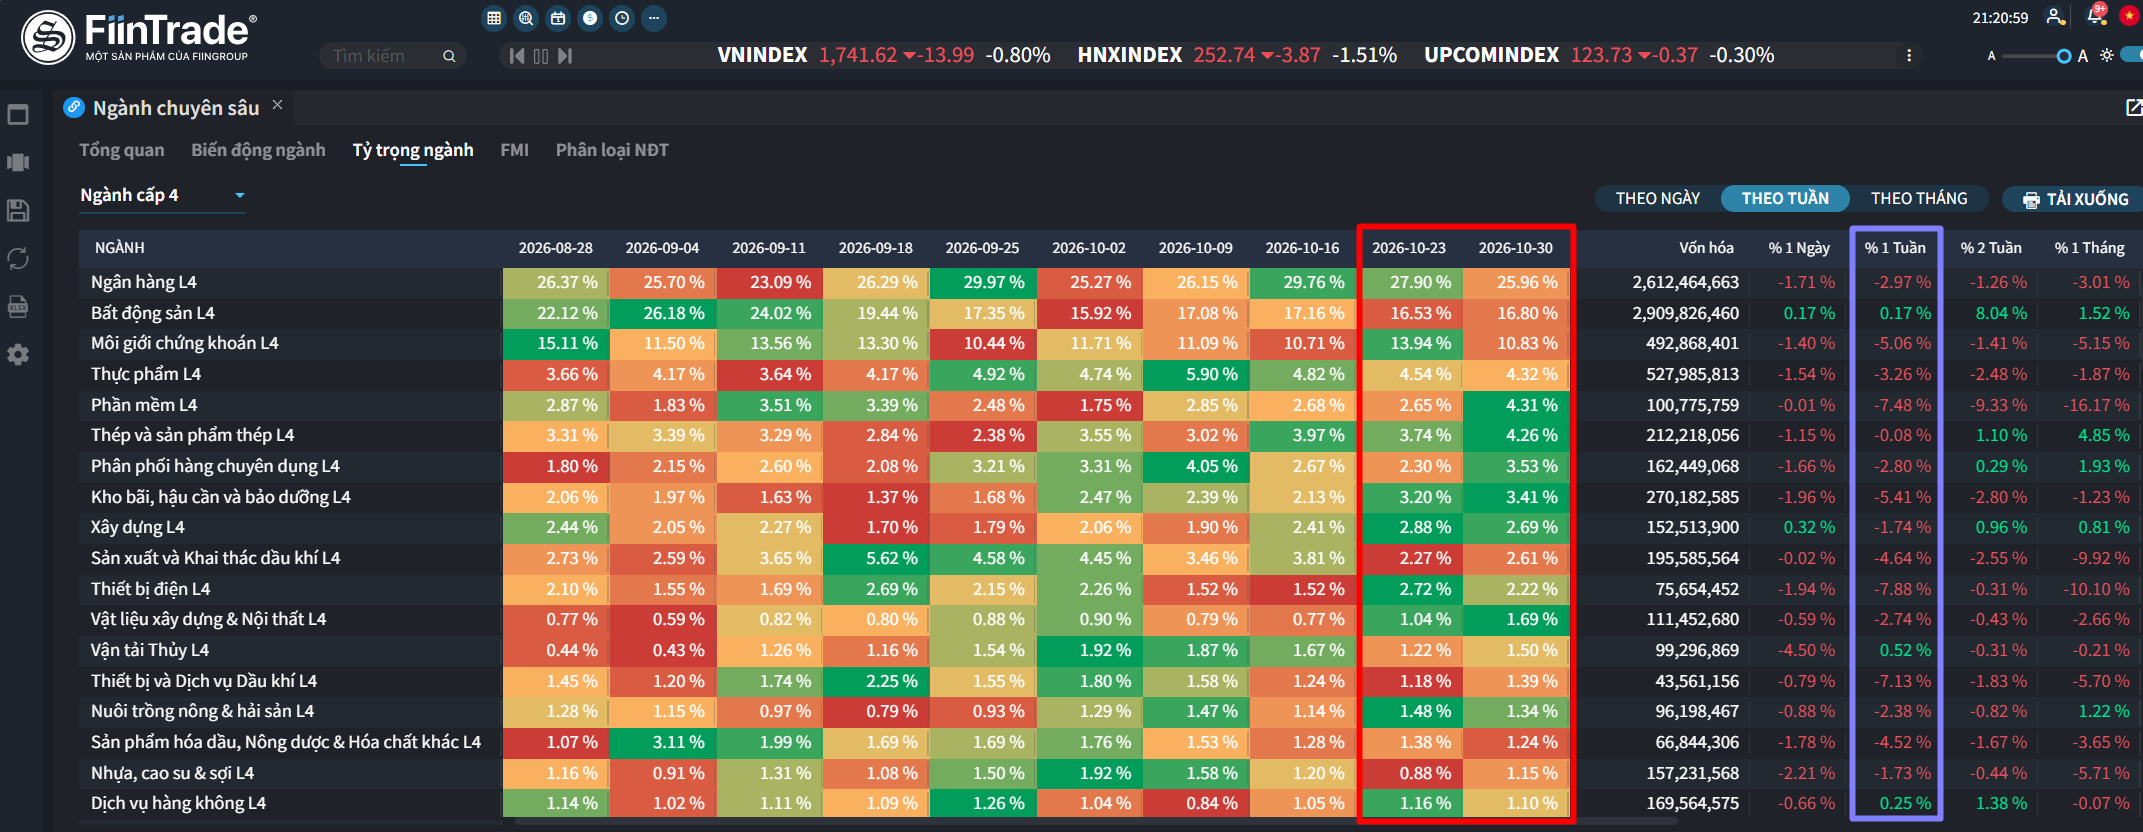
Ảnh 2: Tỷ trọng phân bổ dòng tiền giữa các ngành theo tuần
Một số lưu ý về phân bổ dòng tiền theo tuần ở các nhóm ngành:
- Tỷ trọng phân bổ dòng tiền TĂNG ở Bất động sản, CNTT, Thép, Bán lẻ, Vận tải, Dầu khí, Vật liệu xây dựng, Thiết bị & Dịch vụ dầu khí và Cao su
- Tỷ trọng phân bổ dòng tiền GIẢM ở Ngân hàng, Chứng khoán, Thực phẩm và đồ uống, Xây dựng, Thiết bị điện, Hóa chất và Hàng không
Trong tuần 44/2026, thanh khoản suy giảm ở phần lớn các nhóm ngành, đi cùng diễn biến giá tiêu cực khi 17/18 ngành giảm điểm. Dòng tiền thu hẹp đáng kể tại Ngân hàng, Dịch vụ tài chính và Hàng & Dịch vụ Công nghiệp, trong khi hoạt động giao dịch gia tăng tại CNTT, Bán lẻ và Tài nguyên Cơ bản nhưng chưa đi cùng sự cải thiện về giá.
Đáng chú ý, CNTT ghi nhận GTGD tăng 40,5%, đưa tỷ trọng từ 2,7% lên 4,4%, nhưng giá giảm mạnh nhất thị trường (-7,3%). Bán lẻ và Tài nguyên Cơ bản cũng cải thiện thanh khoản, song giá vẫn giảm 1,9% và 0,8%. Trong khi đó, Hàng & Dịch vụ Công nghiệp và Thực phẩm & Đồ uống đồng loạt suy yếu cả về thanh khoản lẫn giá.
Bất động sản tăng nhẹ tỷ trọng từ 17,0% lên 17,3%, dù GTGD giảm 11,0%, và là ngành duy nhất tăng giá (+0,1%) chủ yếu nhờ VIC.
3. Thị trường quốc tế: Báo cáo việc làm và cuộc bầu cử giữa nhiệm kỳ của Mỹ
- Trong tuần 2–8/11/2026, tâm điểm của thị trường quốc tế là cuộc bầu cử giữa nhiệm kỳ Mỹ vào thứ Ba (3/11) và báo cáo việc làm tháng 10 công bố vào thứ Sáu (6/11). Kết quả bầu cử có thể ảnh hưởng đến triển vọng chính sách tài khóa và thương mại của Mỹ, trong khi dữ liệu việc làm sẽ cung cấp thêm tín hiệu về sức khỏe thị trường lao động, qua đó định hình kỳ vọng lãi suất của Fed trong cuộc họp tháng 12.
- Bên cạnh đó, Mỹ sẽ công bố ISM sản xuất tháng 10 vào thứ Hai (2/11) và ISM dịch vụ vào thứ Tư (4/11), giúp đánh giá diễn biến hoạt động kinh tế đầu quý IV. Thị trường cũng sẽ theo dõi quyết định lãi suất của RBA (3/11) và BoE (5/11), cùng dữ liệu lạm phát sơ bộ tháng 10 của Eurozone (4/11), trong bối cảnh áp lực giá cả tiếp tục chi phối định hướng chính sách tiền tệ tại các nền kinh tế lớn.
Nguồn: FiinTrade