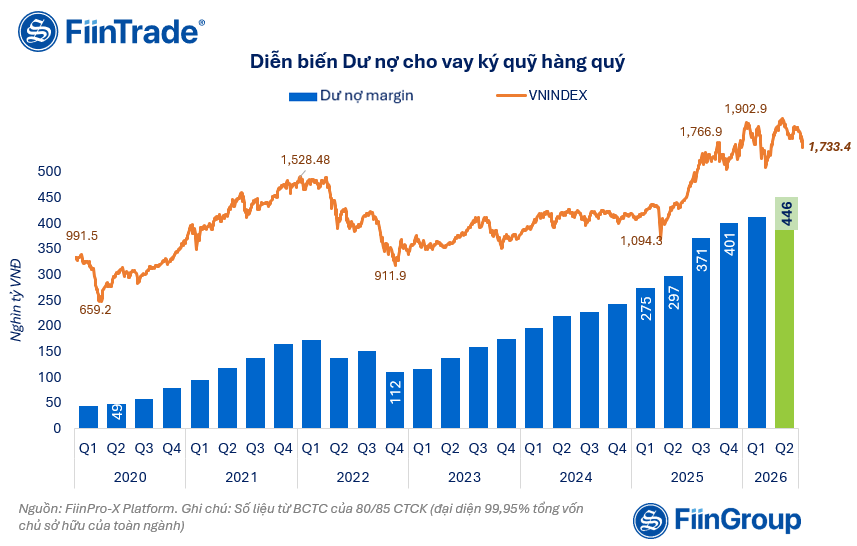
Quy mô dư nợ margin tăng nhẹ +8,1% QoQ trong Q2/2026, Tiền gửi của nhà đầu tư giảm mạnh về đáy 4 quý
Dư nợ margin tại 80/85 CTCK (đại diện 99,95% vốn chủ sở hữu toàn ngành) đạt hơn 446 nghìn tỷ đồng tại thời điểm cuối tháng 6/2026, tăng gần 33,4 nghìn tỷ đồng tương đương +8,1% so với cuối tháng 3/2026 và gần 45 nghìn tỷ đồng (+11,2%) so với cuối năm 2025.
Ảnh 1: Quy mô dư nợ margin toàn thị trường
Tăng trưởng dư nợ margin so với quý trước tiếp tục phân hóa mạnh giữa các CTCK, cụ thể:
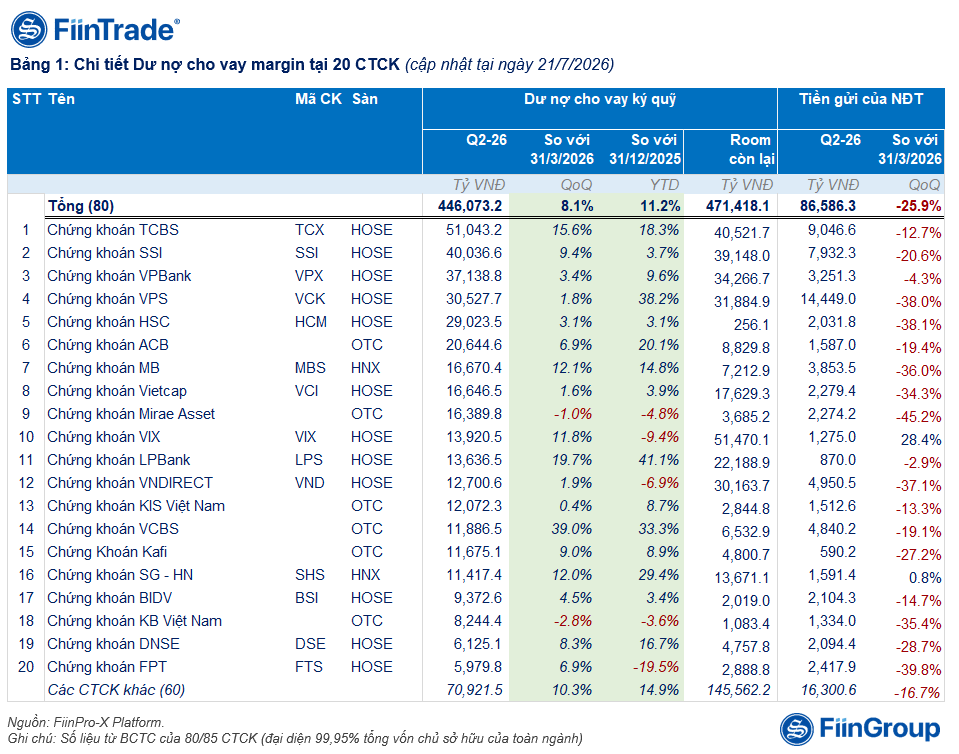
- Ở nhóm top 10 CTCK về dư nợ margin (chiếm 61% toàn thị trường), xu hướng mở rộng margin vẫn khá hạn chế. Chỉ một số ít CTCK duy trì được mức tăng trưởng tích cực như TCBS (+15,6%), MBS (+12,1%), SSI (+9,4%) trong khi nhóm còn lại tăng trưởng khiêm tốn như VPBankS (+1,7%), HSC (+2,5%), ACBS (+2,5%), Vietcap (+2,3%).
- Động lực tăng đến từ nhóm CTCK quy mô vừa và nhỏ, nổi bật là VCBS (+39,0%), JB Việt Nam (+39,4%), HDBS (+101,4%), Chứng khoán An Bình (+44,9%) và OCBS (+104,8%), phản ánh xu hướng đẩy mạnh mở rộng hoạt động cho vay tại nhóm này từ nền dư nợ còn thấp.
- Ở chiều ngược lại, xu hướng thu hẹp dư nợ tập trung chủ yếu ở nhiều CTCK nước ngoài, bao gồm Mirae Asset (-1,0%), KBSV (-2,8%), Maybank Investment Bank (-8,4%), Shinhan Việt Nam (-9,4%), Phú Hưng (-3,2%) và Guotai Junan (-0,9%).
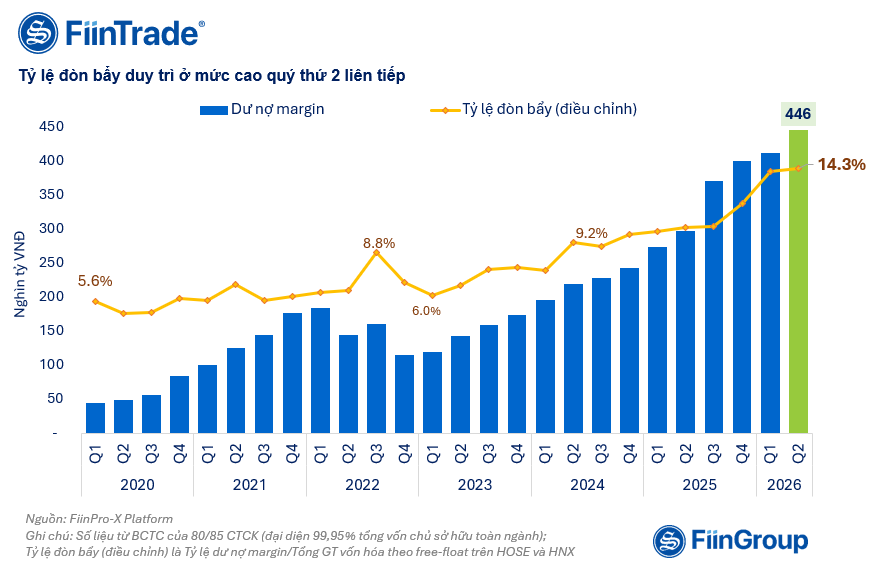
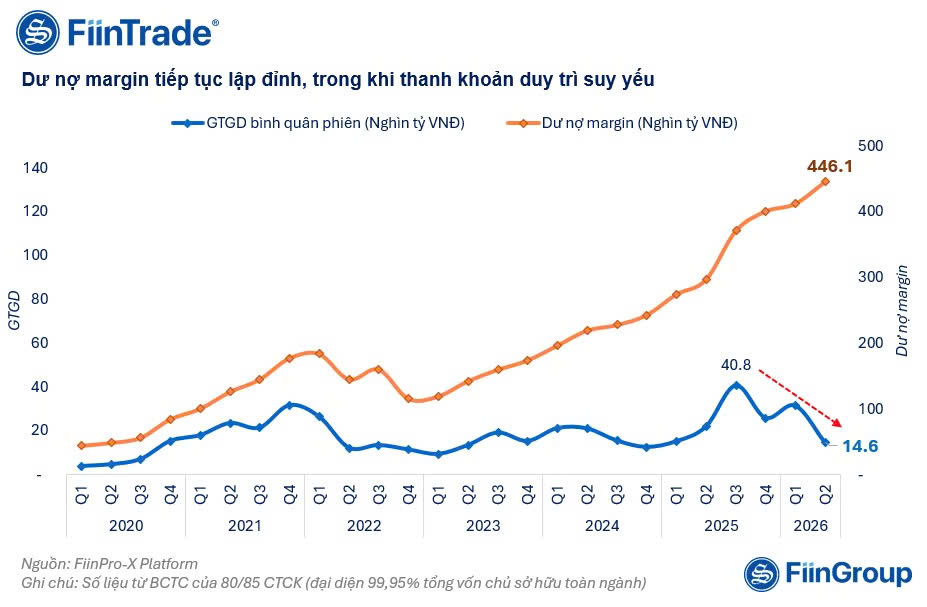
- Tỷ lệ đòn bẩy (được đo bằng dư nợ margin trên vốn hóa điều chỉnh theo free-float) tiếp tục ở mức rất cao ~14,3% tại thời điểm cuối tháng 6/2026, nhích nhẹ từ mức 14,1% cuối tháng 3/2026. Trong khi thanh khoản suy yếu (GTGD bình quân phiên giảm 54% QoQ), tỷ lệ đòn bẩy vẫn gia tăng cho thấy mức độ sử dụng vốn vay trên thị trường tiếp tục tăng.
Ảnh 2: Tỷ lệ đòn bẩy trên TTCK Việt Nam
Ảnh 3: Dư nợ margin tiếp tục lập đỉnh, trong khi thanh khoản duy trì suy yếu
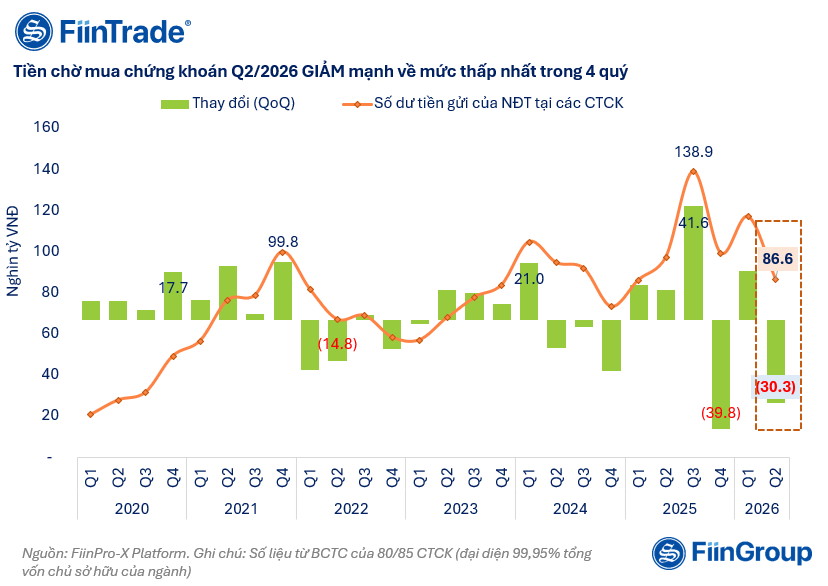
Số dư tiền gửi của NĐT giảm mạnh trong Q2/2026
Tiền gửi của nhà đầu tư tại các CTCK giảm mạnh 25,9% QoQ xuống còn 86,6 nghìn tỷ đồng trong Q2/2026, mức thấp nhất trong 4 quý gần đây. So với mức đỉnh lịch sử thiết lập trong Q3/2025, số dư tiền gửi của NĐT đã giảm hơn 52,3 nghìn tỷ đồng tương đương -37,7%. Diễn biến này cho thấy dư địa bổ sung lực cầu từ tiền mặt không còn dồi dào như giai đoạn trước, đặc biệt khi mức sử dụng đòn bẩy trên thị trường vẫn duy trì ở mức cao.
Ảnh 4: Diễn biến Số dư tiền gửi của NĐT tại các CTCK theo quý
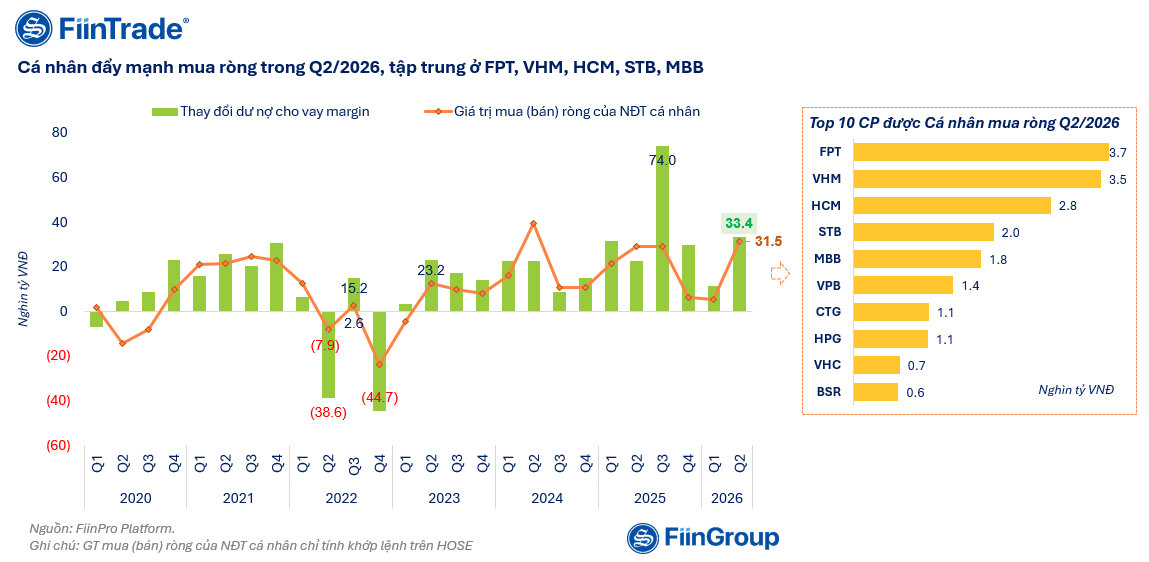
Ảnh 5: Cá nhân đẩy mạnh mua ròng trên HOSE trong Q2/2026
Ảnh 6: Chi tiết Dư nợ cho vay margin và Tiền gửi của NĐT tại 20 CTCK
Nguồn: FiinTrade