Thị trường tuần 22/2025: Thiếu trợ lực từ khối ngoại, VNINDEX đóng tuần không giữ được mốc 1.340 điểm
VNINDEX đóng cửa tuần giao dịch thứ 22/2025 tại 1.332,60 điểm, tăng +18,14 điểm tương đương +1,38% so với tuần trước, nhưng thanh khoản gần như đi ngang với mức tăng không đáng kể (+3,1%).
Giá trị giao dịch khớp lệnh bình quân trên HOSE đạt 21.398 tỷ đồng, cao hơn 18,3% so với bình quân 5 tuần trước đó.
Xét theo quy mô vốn hóa, dòng tiền tiếp tục giảm mạnh ở nhóm vốn hóa lớn VN30 và ngược lại, duy trì gia tăng tích cực ở hai nhóm vốn hóa còn lại, hỗ trợ chỉ số VNMID và VNSML tăng vượt trội so với VN30.
Xét theo ngành, Bất động sản dẫn đầu về mức gia tăng thanh khoản, tuy nhiên ghi nhận sự phân hóa rõ nét. Cụ thể, dòng tiền có xu hướng suy yếu ở nhóm cổ phiếu Vingroup, trong khi thanh khoản cải thiện mạnh tại một số mã mang tính đầu cơ cao như NVL, CEO, DXG, PDR.
Bên cạnh đó, một số ngành ghi nhận sự đồng thuận giữa thanh khoản và chỉ số giá cùng tăng như Chứng khoán, Thiết bị Dầu khí, Dệt may, Vận tải thủy, Nhựa cao su & Sợi, Gỗ và Hàng cá nhân. Ngược lại, nhóm Ngân hàng và Thiết bị điện tăng về chỉ số giá nhưng lại suy giảm về thanh khoản.
Tính trên 3 sàn, tổng giá trị giao dịch bình quân phiên trong tuần 22/2025 đạt 25.514 tỷ đồng, trong đó GTGD khớp lệnh bình quân phiên ở mức 23.680 tỷ đồng, tăng +5,7% so với tuần trước và +20,5% so với trung bình 5 tuần.
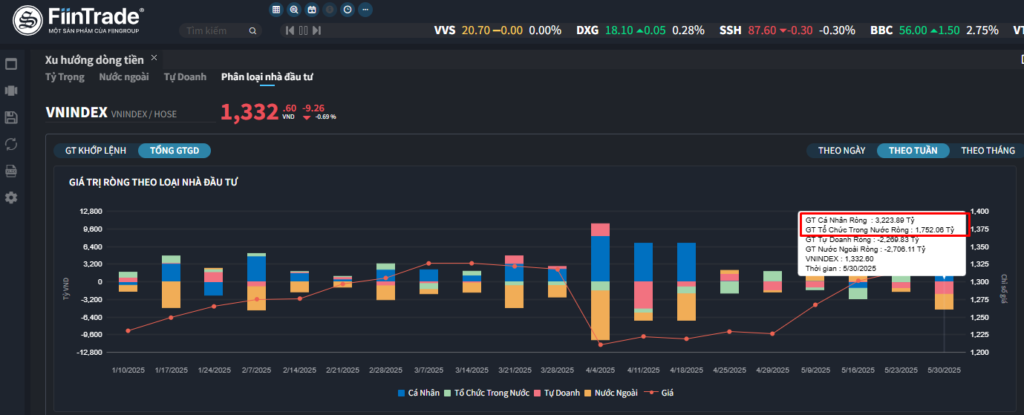
Xét theo phân loại nhà đầu tư, khối ngoại đảo chiều sang bán ròng sau ba tuần duy trì mua ròng. Top bán ròng của khối ngoại là Ngân hàng, Thép, Chứng khoán, Dầu khí, Bán lẻ trong khi họ mua ròng trở lại Bất động sản.
Động thái đáng chú ý là Tổ chức trong nước mua ròng tuần thứ 2 liên tiếp, trọng tâm là nhóm Tài chính (Ngân hàng, Chứng khoán) và Hóa chất.
NHÀ ĐẦU TƯ NƯỚC NGOÀI:
NĐT nước ngoài BÁN ròng 2706.1 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ BÁN ròng 2768.1 tỷ đồng.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Bất động sản, Điện, nước & xăng dầu khí đốt. Top mua ròng khớp lệnh của nước ngoài gồm các mã: NVL, VHM, NLG, GMD, GVR, GAS, EIB, KBC, BVH, CTD
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Ngân hàng. Top bán ròng khớp lệnh của nước ngoài gồm các mã: HPG, STB, VCB, VNM, VCI, GEX, VRE, MWG, CTG
Ảnh 1: Mua/bán ròng của các nhóm nhà đầu tư theo tuần trong 20 tuần
NHÀ ĐẦU TƯ CÁ NHÂN TRONG NƯỚC:
NĐT Cá nhân: MUA ròng 3223.9 tỷ đồng, trong đó họ MUA ròng 2478.6 tỷ đồng.
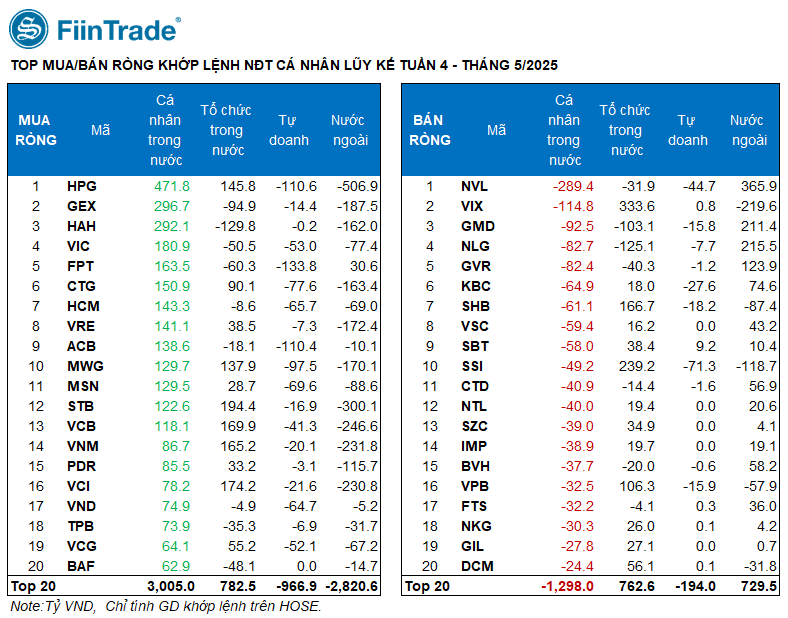
Tính riêng giao dịch khớp lệnh, họ mua ròng 12/18 ngành, chủ yếu là ngành Ngân hàng. Top mua ròng của NĐT cá nhân tập trung gồm: HPG, GEX, HAH, VIC, FPT, CTG, HCM, VRE, ACB, MWG
Phía bán ròng khớp lệnh: họ bán ròng 6/18 ngành chủ yếu là nhóm ngành Hóa chất, Hàng cá nhân & Gia dụng. Top bán ròng có: NVL, VIX, GMD, NLG, GVR, KBC, VSC, SBT, SSI
Ảnh 2: Top Mua bán ròng khớp lệnh các nhà đầu tư cá nhân
TỰ DOANH
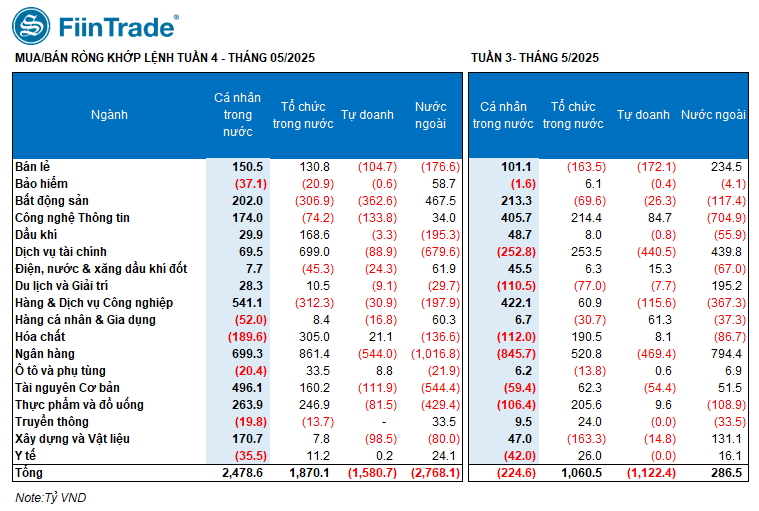
Tự doanh: BÁN ròng 2269.8 tỷ đồng, tính riêng khớp lệnh họ BÁN ròng 1580.7 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 3/18 ngành. Nhóm mua ròng mạnh nhất là Hóa chất, Ô tô và phụ tùng. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm FUEVFVND, E1VFVN30, DGC, DPM, SBT, DRC, CTI, PVT, TCH, FUEVN100.
Top bán ròng là nhóm Ngân hàng. Top cổ phiếu được bán ròng gồm FPT, TCB, HPG, ACB, MWG, DXG, CTG, MBB, SSI, MSN
TỔ CHỨC TRONG NƯỚC
NĐT tổ chức trong nước: MUA ròng 1752.1 tỷ đồng, tính riêng khớp lệnh thì họ MUA ròng 1870.1 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 6/18 ngành , giá trị lớn nhất là nhóm Hàng & Dịch vụ Công nghiệp Top bán ròng có VHM, HAH, NLG, EIB, GMD, GEX, GAS, FPT, VIC, RYG.
Giá trị mua ròng lớn nhất là nhóm Ngân hàng. Top mua ròng có VIX, SSI, STB, VCI, VCB, SHB, VNM, HPG, DPM, MWG
Ảnh 3: Mua bán ròng theo ngành của các nhóm nhà đầu tư trong tuần
Xu hướng dòng tiền: Tỷ trọng phân bổ dòng tiền TĂNG vào Bất động sản, Chứng khoán, Thép, Bán lẻ, Thiết bị Dầu khí, Vận tải Thủy, Dệt may trong khi GIẢM ở Ngân hàng, Thực phẩm, Thiết bị điện, CNTT, Điện.
Ảnh 4: Tỷ trọng giá trị giao dịch ngành cấp 2 trong 10 tuần gần nhất
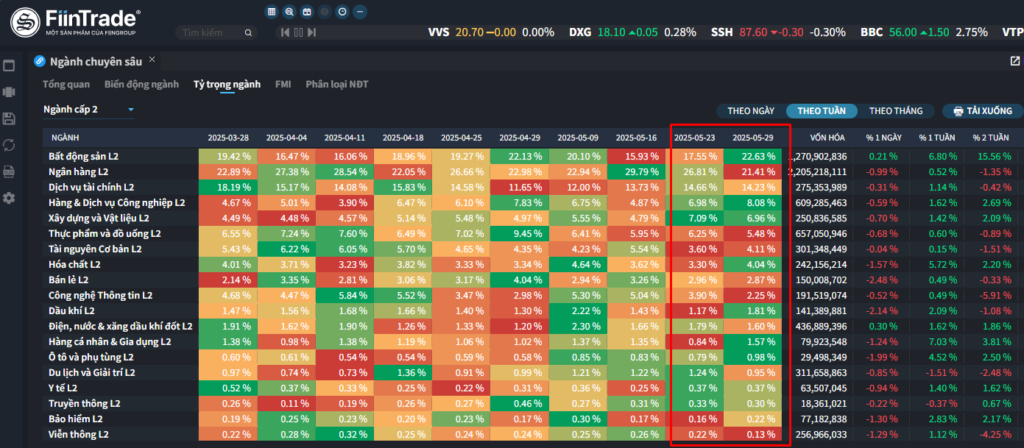
Trong tuần 22, Bất động sản dẫn đầu về mức gia tăng thanh khoản, tuy nhiên ghi nhận sự phân hóa rõ nét. Cụ thể, dòng tiền có xu hướng suy yếu ở nhóm cổ phiếu Vingroup, trong khi thanh khoản cải thiện mạnh tại một số mã mang tính đầu cơ cao như NVL, CEO, DXG, PDR.
Bên cạnh đó, một số ngành ghi nhận sự đồng thuận giữa thanh khoản và chỉ số giá cùng tăng như Chứng khoán, Thiết bị Dầu khí, Dệt may, Vận tải thủy, Nhựa cao su & Sợi, Gỗ và Hàng cá nhân. Ngược lại, nhóm Ngân hàng và Thiết bị điện tăng về chỉ số giá nhưng lại suy giảm về thanh khoản.
Sức mạnh dòng tiền: Xét theo quy mô vốn hóa, dòng tiền tiếp tục giảm mạnh ở nhóm vốn hóa lớn VN30 và ngược lại, duy trì gia tăng tích cực ở hai nhóm vốn hóa còn lại, hỗ trợ chỉ số VNMID và VNSML tăng vượt trội so với VN30.
Trong tuần 22, tỷ trọng phân bổ dòng tiền vào nhóm vốn hóa lớn VN30 giảm xuống còn 41,8% – mức thấp nhất trong vòng 11 tuần kể từ cuối tháng 2/2025, cho thấy sự suy yếu rõ nét về sức hút của nhóm bluechips. Giá trị giao dịch bình quân giảm 1.294 tỷ đồng (-12,6%), kéo theo mức tăng chỉ số giá của nhóm này chỉ đạt 1,01%, thấp hơn đáng kể so với mặt bằng toàn thị trường.
Ngược lại, thanh khoản cải thiện rõ nét ở nhóm vốn hóa vừa và nhỏ, với VNMID tăng 1.371 tỷ đồng (+17,3%) và VNSML tăng 478 tỷ đồng (+30,4%). Nhờ đó, tỷ trọng phân bổ dòng tiền ở VNMID và VNSML tăng lên 43,4% và 9,6% trong tuần 22.
Tâm lý giao dịch tích cực hơn tại hai nhóm này đã trở thành động lực thúc đẩy giá, giúp chỉ số VNMID và VNSML tăng vượt trội so với VN30, lần lượt đạt +2,47% và +1,95%.
Nguồn: FiinTrade