Thị trường tuần 26/2026: VNINDEX nối dài nhịp hồi phục, thanh khoản giảm trở lại
VNINDEX kết thúc tuần 26/2026 tại 1.871,91 điểm, tăng +47,38 điểm (+2,60%), qua đó ghi nhận tuần tăng điểm thứ hai liên tiếp sau giai đoạn điều chỉnh kéo dài với thanh khoản thị trường lại suy yếu trở lại sau nhịp hồi phục của tuần trước.
Cụ thể, GTGD khớp lệnh bình quân trên HOSE đạt 13.734 tỷ đồng/phiên, giảm -11,99% so với tuần 25 và thấp hơn -15,23% so với mức bình quân 5 tuần gần nhất. Trên toàn thị trường, GTGD khớp lệnh bình quân đạt 14.851 tỷ đồng/phiên, giảm -12,50% WoW và thấp hơn -15,60% so với trung bình 5 tuần, trong khi tổng GTGD bình quân đạt 20.752 tỷ đồng/phiên.
Đà tăng của chỉ số chủ yếu đến từ nhóm Vingroup cùng một số cổ phiếu ngân hàng quy mô vừa và nhỏ, trong khi mức độ lan tỏa của dòng tiền vẫn còn hạn chế. Diễn biến này cho thấy lực cầu vẫn chưa thực sự quay trở lại, dù VNINDEX tăng mạnh về điểm số.
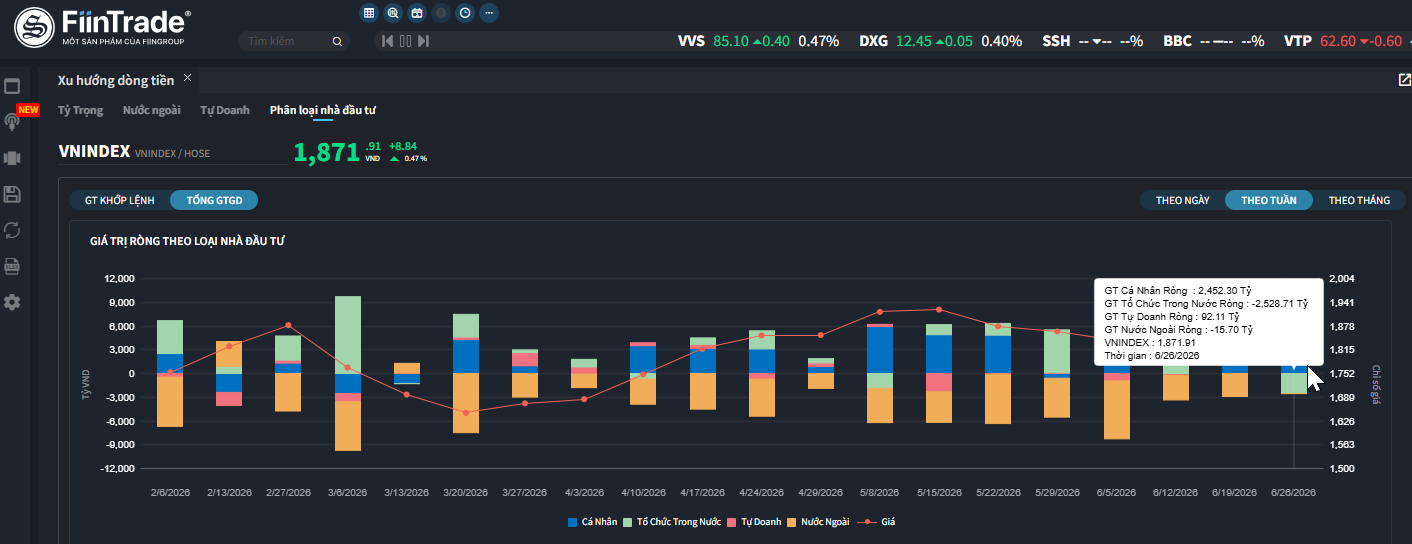
NHÀ ĐẦU TƯ NƯỚC NGOÀI:
NĐT nước ngoài BÁN ròng 15.7 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ BÁN ròng 2054.7 tỷ đồng.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Bất động sản, Điện, nước & xăng dầu khí đốt. Top mua ròng khớp lệnh của nước ngoài gồm các mã: VIC, VHM, POW, LPB, BMP, ACB, BID, PVD, SSB, GEL.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Ngân hàng. Top bán ròng khớp lệnh của nước ngoài gồm các mã: FPT, CTG, VNM, MBB, HPG, MWG, BSR, SSI, MSN.
Ảnh 1: Mua/bán ròng của các nhóm nhà đầu tư theo tuần trong 20 tuần
NHÀ ĐẦU TƯ CÁ NHÂN TRONG NƯỚC:
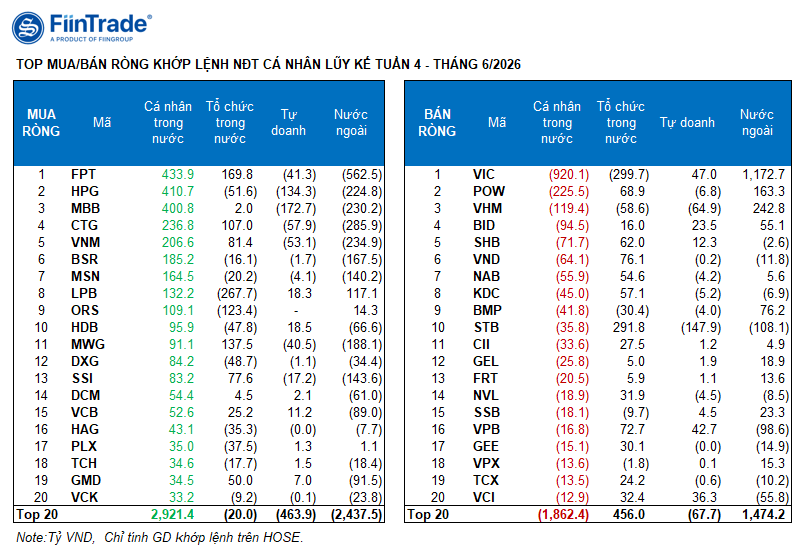
NĐT Cá nhân: MUA ròng 2452.3 tỷ đồng, trong đó họ MUA ròng 1940.1 tỷ đồng qua khớp lệnh.
Tính riêng giao dịch khớp lệnh, họ mua ròng 14/18 ngành, chủ yếu là ngành Ngân hàng. Top mua ròng của NĐT cá nhân tập trung gồm: FPT, HPG, MBB, CTG, VNM, BSR, MSN, LPB, ORS, HDB.
Phía bán ròng khớp lệnh: họ bán ròng 4/18 ngành chủ yếu là nhóm ngành Bất động sản, Điện, nước & xăng dầu khí đốt. Top bán ròng có: VIC, POW, VHM, BID, SHB, VND, KDC, BMP, STB.
Ảnh 2: Top Mua bán ròng khớp lệnh các nhà đầu tư cá nhân
TỰ DOANH
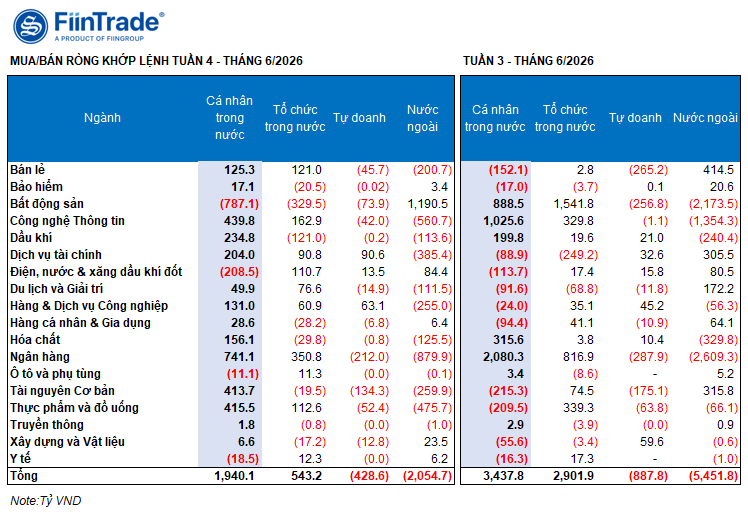
Tự doanh: MUA ròng 92.1 tỷ đồng, tính riêng khớp lệnh họ BÁN ròng 428.6 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 3/18 ngành. Nhóm mua ròng mạnh nhất là Dịch vụ tài chính, Hàng & Dịch vụ Công nghiệp. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm VIC, E1VFVN30, TCB, VPB, ACB, VCI, GEX, BID, HAH, HDB.
Top bán ròng là nhóm Ngân hàng. Top cổ phiếu được bán ròng gồm MBB, STB, HPG, VHM, CTG, VNM, VIB, FPT, NLG, MWG.
TỔ CHỨC TRONG NƯỚC
NĐT tổ chức trong nước: BÁN ròng 2528.7 tỷ đồng, tính riêng khớp lệnh thì họ MUA ròng 543.2 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 8/18 ngành, giá trị lớn nhất là nhóm Bất động sản Top bán ròng có VIC, LPB, ORS, ACB, PVD, VHM, HPG, DXG, HDB, PLX.
Giá trị mua ròng lớn nhất là nhóm Ngân hàng. Top mua ròng có STB, FPT, TCB, MWG, CTG, VIX, VNM, SSI, VND, VPB.
Ảnh 3: Mua bán ròng theo ngành của các nhóm nhà đầu tư trong tuần
Xu hướng dòng tiền:
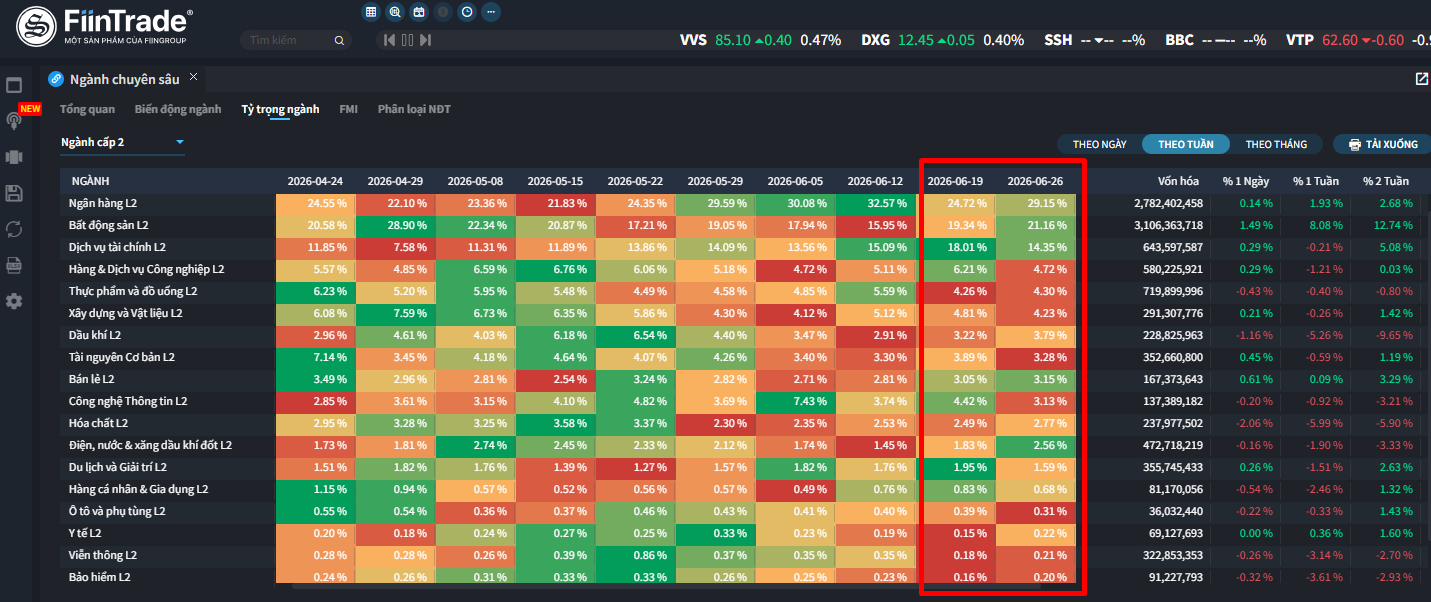
Trong tuần 26/2026, dòng tiền cải thiện ở Ngân hàng, Dầu khí, Tiện ích trong khi kém đi ở Bất động sản, Chứng khoán, Hàng & Dịch vụ Công nghiệp, Xây dựng & Vật liệu, Thép, Bán lẻ, CNTT.
Nhóm hút tiền:
- Ngân hàng tiếp tục là điểm đến chính của dòng tiền khi tỷ trọng tăng mạnh từ 24,7% lên 29,2%, đồng thời giá trị giao dịch tuyệt đối cũng tăng từ 21,0 nghìn tỷ lên 21,7 nghìn tỷ đồng. Đây là nhóm hiếm hoi ghi nhận dòng tiền thực sự gia tăng trong bối cảnh thanh khoản toàn thị trường suy giảm.
- Tiện ích (Điện, nước & xăng dầu khí đốt) và Dầu khí ghi nhận tín hiệu cải thiện nhẹ khi tỷ trọng và giá trị giao dịch cùng tăng, tuy nhiên quy mô dòng tiền vẫn chưa đủ lớn để tạo ảnh hưởng đáng kể lên thị trường.
Nhóm bị rút tiền
- Dịch vụ tài chính (Chứng khoán) là nhóm bị rút tiền mạnh nhất khi tỷ trọng giảm từ 18,0% xuống 14,3%, trong khi giá trị giao dịch giảm mạnh từ 15,3 nghìn tỷ xuống 10,7 nghìn tỷ đồng, phản ánh áp lực chốt lời rõ nét sau giai đoạn tăng mạnh.
- Dòng tiền cũng suy yếu tại Hàng & Dịch vụ Công nghiệp, Công nghệ Thông tin, Tài nguyên Cơ bản và Xây dựng & Vật liệu, khi cả tỷ trọng và giá trị giao dịch đều giảm so với tuần trước, cho thấy dòng tiền tiếp tục thu hẹp ở các nhóm mang tính chu kỳ và đầu cơ.
Riêng với Bất động sản, mặc dù tỷ trọng giao dịch tăng từ 19,3% lên 21,2%, nhưng giá trị giao dịch tuyệt đối lại giảm nhẹ (16,4 nghìn tỷ xuống 15,7 nghìn tỷ đồng), cho thấy BĐS không thực sự hút thêm dòng tiền, mà chỉ giảm ít hơn mức suy giảm chung của toàn thị trường nên tỷ trọng dòng tiền nhích lên.
Ảnh 4: Tỷ trọng giá trị giao dịch ngành cấp 2 trong 10 tuần gần nhất
Sức mạnh dòng tiền:
Trong tuần 26/2026, sự phân hóa giữa các nhóm vốn hóa trở nên rõ nét hơn khi dòng tiền có xu hướng quay trở lại các cổ phiếu dẫn dắt, trong khi mức độ quan tâm đối với nhóm vốn hóa vừa và nhỏ suy giảm. Tỷ trọng giao dịch của nhóm VN30 tăng lên 61,6% (từ 56,5% tuần trước) – mức cao nhất trong bốn tuần gần đây, trong khi VNMID giảm xuống 30,3% và VNSML chỉ nhích nhẹ lên 4,2%.
Diễn biến giá cũng phản ánh sự phân hóa này. Nhóm VN30 tăng mạnh +2,29%, đóng góp gần như toàn bộ mức tăng của VNINDEX, trong khi VNMID giảm -1,99% và VNSML giảm -0,78%. Điều này cho thấy động lực tăng của thị trường vẫn tập trung ở một số cổ phiếu vốn hóa lớn, chủ yếu thuộc nhóm Vingroup và một số ngân hàng quy mô vừa, thay vì lan tỏa sang phần lớn cổ phiếu trên thị trường.
Về thanh khoản, giá trị giao dịch bình quân đều suy giảm trên cả ba nhóm vốn hóa. VN30 giảm nhẹ -4,1% (tương ứng -357,2 tỷ đồng), trong khi VNMID giảm mạnh -24,1% (-1.321,9 tỷ đồng) và VNSML giảm -1,8% (-10,8 tỷ đồng). Việc thanh khoản tiếp tục thu hẹp dù chỉ số tăng mạnh cho thấy dòng tiền vẫn mang tính chọn lọc cao, tập trung vào một số mã dẫn dắt thay vì quay trở lại thị trường trên diện rộng.
Happy Investing!
Nguồn: FiinTrade