Thị trường tuần 29/2026: VNINDEX đóng cửa tuần thấp nhất kể từ giữa tháng 4, thanh khoản hồi phục chậm
VNINDEX kết thúc tuần 29/2026 tại 1.787,45 điểm, giảm 40,89 điểm (-2,24%) so với tuần trước, đánh dấu tuần giảm điểm thứ ba liên tiếp sau nhịp hồi phục ngắn vào cuối tháng 6. Áp lực điều chỉnh lan rộng trên toàn thị trường, đặc biệt tại nhóm cổ phiếu vốn hóa vừa và nhỏ.
Đây là mức đóng cửa tuần thấp nhất kể từ giữa tháng 4/2026. So với mức đóng cửa tuần cao nhất thiết lập vào ngày 11/5/2026, VNINDEX đã giảm 125,98 điểm (tương đương -6,57%).
Thanh khoản tiếp tục cải thiện nhẹ, nhưng quy mô giao dịch vẫn ở mức thấp và chưa cho thấy sự trở lại rõ rệt của dòng tiền.
GTGD khớp lệnh bình quân trên HOSE đạt 14.490 tỷ đồng/phiên, tăng 4,04% so với tuần trước và cao hơn 5,30% so với trung bình 5 tuần. Trên toàn thị trường, GTGD khớp lệnh bình quân đạt 15.866 tỷ đồng/phiên, tăng 2,80% WoW và cao hơn 5,70% so với mức bình quân 5 tuần.
Trong tuần 29, áp lực bán tập trung ở Bất động sản, Ngân hàng, Thép và CNTT. Bất động sản gây áp lực lớn nhất lên chỉ số với mức tác động ròng -10,4 điểm, chủ yếu đến từ VIC (-4,3 điểm), VHM (-4,3 điểm) cùng các mã VRE, KDH, NVL và DXG. Riêng Ngân hàng có đến 14/19 mã giảm (VPB, TCB, MBB, SHB, CTG, VCB và LPB) và tác động ròng -5,75 điểm vào chỉ số VNINDEX. Ngoài ra, CNTT (FPT) và Tài nguyên Cơ bản (HPG) cùng lấy đi -2,8 điểm.
Lực đỡ của thị trường tập trung ở STB (+3,2 điểm), ACB (+2,6 điểm), VNM (+1,1 điểm), MSB (+0,6 điểm), MCH (+0,6 điểm), HCM (+0,6 điểm) và HDB (+0,5 điểm). Tuy nhiên, mức đóng góp này không đủ bù đắp áp lực giảm trên diện rộng.
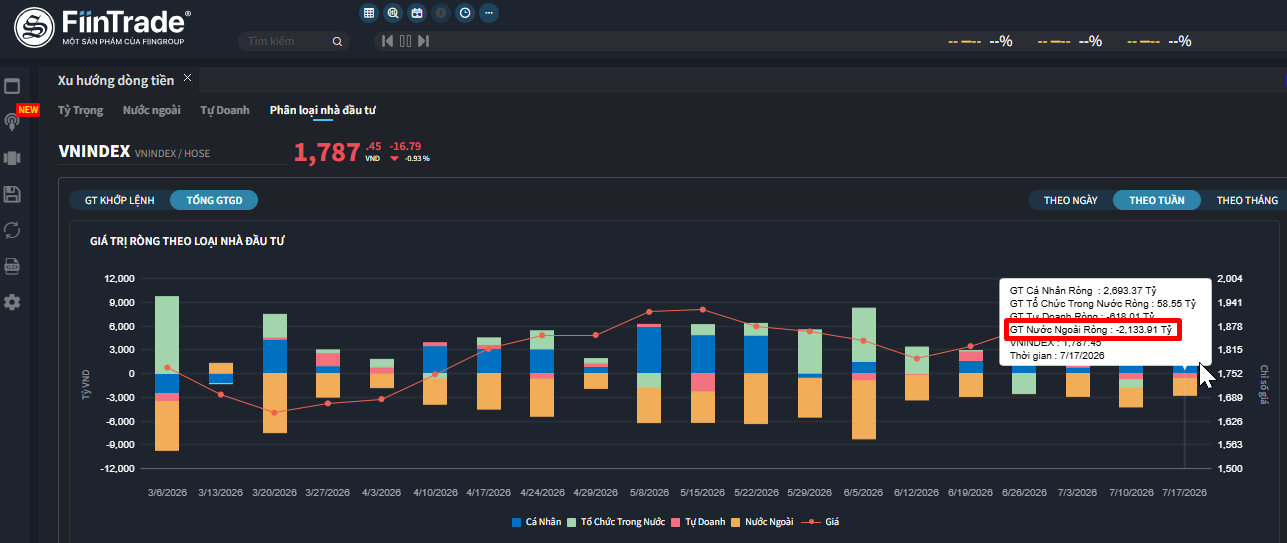
NHÀ ĐẦU TƯ NƯỚC NGOÀI:
NĐT nước ngoài BÁN ròng 2133.9 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ BÁN ròng 2177.3 tỷ đồng.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Thực phẩm và đồ uống, Bất động sản. Top mua ròng khớp lệnh của nước ngoài gồm các mã: VNM, VHM, ACB, VIC, HDB, VND, GMD, BMP, SHB, LPB.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Ngân hàng. Top bán ròng khớp lệnh của nước ngoài gồm các mã: FPT, CTG, VPB, SSI, PNJ, TCB, VCI, VCB, VRE.
Ảnh 1: Mua/bán ròng của các nhóm nhà đầu tư theo tuần trong 20 tuần
NHÀ ĐẦU TƯ CÁ NHÂN TRONG NƯỚC:
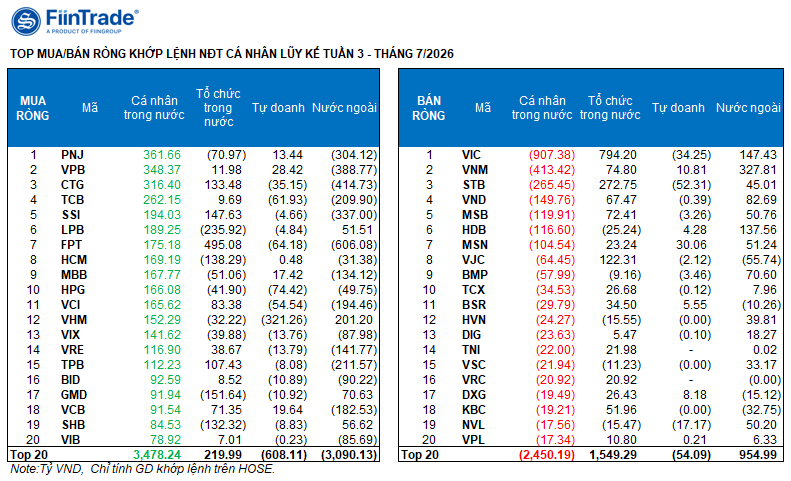
NĐT Cá nhân: MUA ròng 2693.4 tỷ đồng, trong đó họ MUA ròng 1607 tỷ đồng qua khớp lệnh.
Tính riêng giao dịch khớp lệnh, họ mua ròng 11/18 ngành, chủ yếu là ngành Ngân hàng. Top mua ròng của NĐT cá nhân tập trung gồm: PNJ, VPB, CTG, TCB, SSI, LPB, FPT, HCM, MBB, HPG.
Phía bán ròng khớp lệnh: họ bán ròng 7/18 ngành chủ yếu là nhóm ngành Bất động sản, Thực phẩm và đồ uống. Top bán ròng có: VIC, VNM, STB, VND, MSB, HDB, VJC, BMP, TCX.
Ảnh 2: Top Mua bán ròng khớp lệnh các nhà đầu tư cá nhân
TỰ DOANH
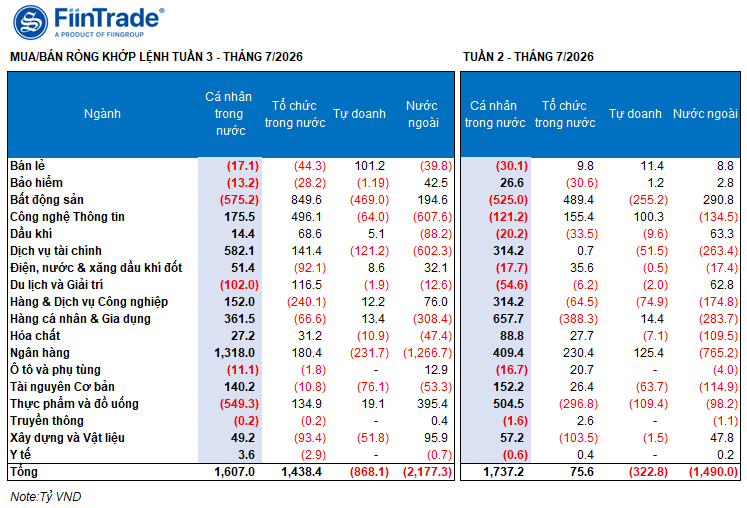
Tự doanh: BÁN ròng 618.0 tỷ đồng, tính riêng khớp lệnh họ BÁN ròng 868.1 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 6/18 ngành. Nhóm mua ròng mạnh nhất là Bán lẻ, Thực phẩm và đồ uống. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm MWG, MSN, VPB, VCB, MBB, VTP, PNJ, PDR, HAH, VNM.
Top bán ròng là nhóm Bất động sản. Top cổ phiếu được bán ròng gồm VHM, ACB, HPG, FPT, TCB, KDH, VCI, STB, VCG, CTG.
TỔ CHỨC TRONG NƯỚC
NĐT tổ chức trong nước: MUA ròng 58.6 tỷ đồng, tính riêng khớp lệnh thì họ MUA ròng 1438.4 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 10/18 ngành, giá trị lớn nhất là nhóm Hàng & Dịch vụ Công nghiệp Top bán ròng có LPB, GMD, HCM, SHB, ACB, PNJ, PDR, GEX, MBB, MWG.
Giá trị mua ròng lớn nhất là nhóm Bất động sản. Top mua ròng có VIC, FPT, STB, SSI, CTG, VJC, TPB, VCI, VNM, MSB.
Ảnh 3: Mua bán ròng theo ngành của các nhóm nhà đầu tư trong tuần
Xu hướng dòng tiền:
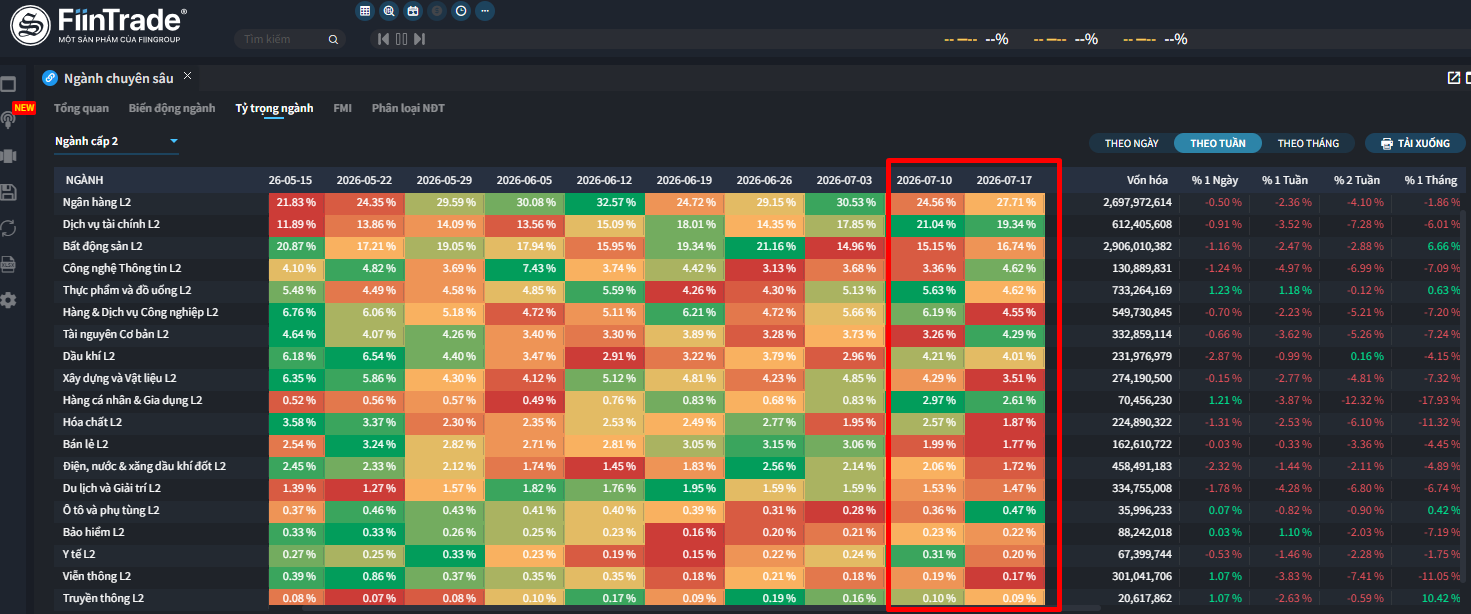
Trong tuần 29/2026, phân bổ dòng tiền tiếp tục có sự dịch chuyển giữa các ngành. Tỷ trọng giao dịch TĂNG tại Ngân hàng, Bất động sản, Công nghệ thông tin, Tài nguyên cơ bản. Đây là các ngành chịu áp lực bán mạnh khi chỉ số giá giảm sâu hơn VNINDEX. Ngược lại, tỷ trọng dòng tiền GIẢM ở Chứng khoán, Thực phẩm, Dầu khí và về ĐÁY 10 tuần ở Xây dựng, Thiết bị điện, Bán lẻ, Chăn nuôi & Thủy sản, Vật liệu xây dựng.
Trong đó, Thực phẩm là điểm sáng khi giá tăng +1,97%, chủ yếu nhờ diễn biến tích cực của VNM và MCH (giá tăng kèm thanh khoản cải thiện).
Ảnh 4: Tỷ trọng giá trị giao dịch ngành cấp 2 trong 10 tuần gần nhất
Sức mạnh dòng tiền:
Xét theo quy mô vốn hóa, phân bổ dòng tiền có sự đảo chiều rõ nét trong tuần 29/2026 khi dòng tiền có xu hướng quay trở lại nhóm vốn hóa lớn. Tỷ trọng giao dịch của VN30 tăng lên 60,5% (từ 54,5% tuần trước), trong khi VNMID giảm xuống 32,4% và VNSML giảm còn 3,9%.
Về thanh khoản, VN30 là nhóm duy nhất ghi nhận cải thiện với GTGD bình quân tăng 15,5% (tương ứng +1.178,7 tỷ đồng/phiên). Ngược lại, VNMID giảm 7,9% (-405,5 tỷ đồng) và VNSML giảm mạnh 20,7% (-148,0 tỷ đồng).
Diễn biến giá vẫn kém tích cực trên cả ba nhóm vốn hóa. Chỉ số VN30 giảm 1,99%, thấp hơn mức giảm của VNMID (-2,79%) và VNSML (-3,10%). Việc tỷ trọng và thanh khoản tập trung trở lại ở nhóm VN30 trong khi nhóm vốn hóa vừa và nhỏ tiếp tục suy yếu cho thấy hoạt động giao dịch vẫn ưu tiên các cổ phiếu có quy mô lớn và tính thanh khoản cao, dù xu hướng chung của thị trường chưa có sự cải thiện rõ rệt.
Happy Investing!
Nguồn: FiinTrade