Thị trường tuần 6/2026: Lực bán chủ động lan rộng, VNINDEX giảm tuần thứ 3 liên tiếp, Nước ngoài bán ròng mạnh nhất 19 tuần
VNINDEX kết thúc tuần 6/2026 tại 1.755,49 điểm, giảm mạnh -73,55 điểm (-4,02%), đi kèm sự gia tăng của thanh khoản, cho thấy áp lực điều chỉnh gia tăng đáng kể và lan rộng sau giai đoạn rung lắc kéo dài quanh vùng đỉnh.
GTGD khớp lệnh bình quân trên HOSE đạt 29.634 tỷ đồng/phiên, tăng +10,78% so với tuần trước và cao hơn +3,07% so với trung bình 5 tuần.
Tính trên cả 3 sàn, tổng GTGD bình quân phiên đạt 35.747 tỷ đồng, trong đó GTGD khớp lệnh đạt 33.021 tỷ đồng, tăng +9,58% so với tuần trước và nhỉnh hơn +3,80% so với trung bình 5 tuần. Diễn biến này cho thấy nhịp điều chỉnh tuần 6 không còn thuần túy kỹ thuật, mà phản ánh sự gia tăng áp lực bán trong bối cảnh tâm lý thị trường suy yếu.
Trong tuần 6/2026, diễn biến của VNINDEX tiếp tục mang tính phân hóa rõ rệt khi lực nâng đỡ và lực cản đến từ các nhóm ngành khác nhau. Cụ thể, áp lực điều chỉnh tập trung mạnh ở các nhóm lớn như Ngân hàng (VCB, VPB, TCB, HDB, STB), Bất động sản (VIC, VHM, VPL, VRE), Dịch vụ tài chính (VCK, SSI, VIX), Hàng cá nhân (PNJ) và Thực phẩm & Đồ uống (MCH, VNM, MSN).
Ở chiều tích cực, nhóm Hàng & Dịch vụ công nghiệp và Dầu khí đóng vai trò nâng đỡ chính cho chỉ số, với đóng góp nổi bật từ GMD, VSC, VGC cùng các cổ phiếu dầu khí như BSR, PVD.
Nhìn chung, đây là tuần giảm điểm thứ 3 liên tiếp của VNINDEX, và khả năng xuất hiện một nhịp hồi phục rõ rệt tuần sau là không cao nếu không có yếu tố hỗ trợ mang tính “bất ngờ”, trong bối cảnh thị trường bước vào giai đoạn cận kề kỳ nghỉ Tết Nguyên đán dài ngày, khi tâm lý thận trọng và xu hướng hạ tỷ trọng thường chiếm ưu thế.
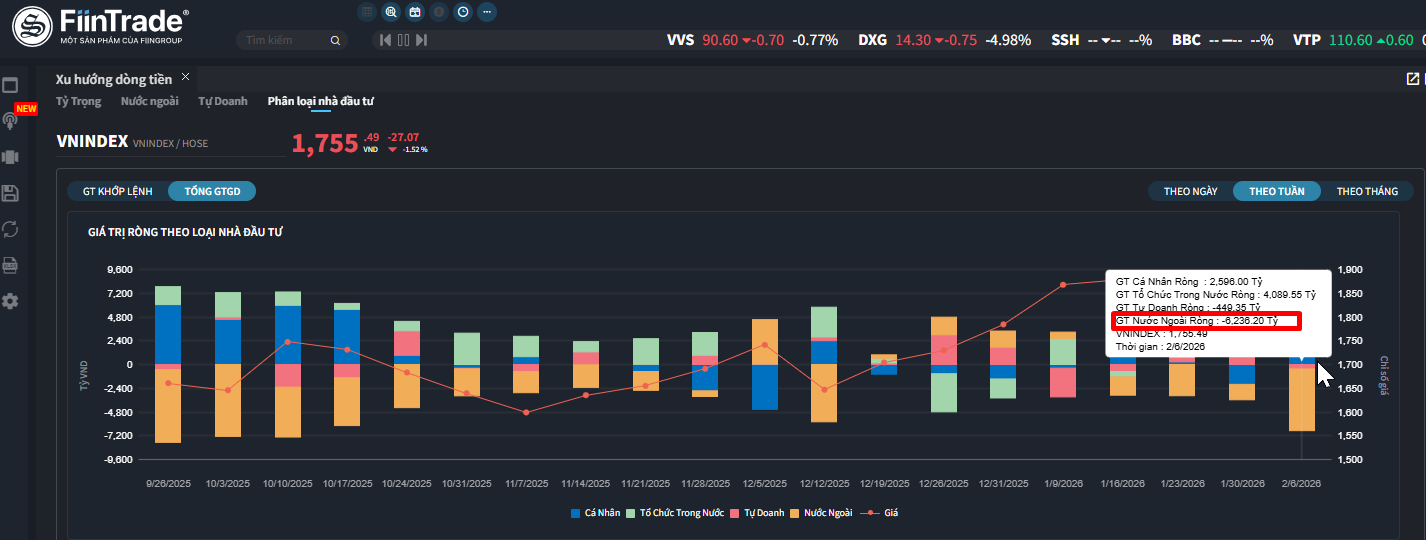
NHÀ ĐẦU TƯ NƯỚC NGOÀI:
NĐT nước ngoài BÁN ròng 6236.2 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ BÁN ròng 6480.2 tỷ đồng. Đây là mức bán ròng cao nhất qua khớp lệnh của khối ngoại trong 19 tuần gần đây.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Tài nguyên Cơ bản, Dầu khí. Top mua ròng khớp lệnh của nước ngoài gồm các mã: HPG, MBB, BSR, STB, VNM, PVD, SZC, GMD, BVH, PC1.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Bất động sản. Top bán ròng khớp lệnh của nước ngoài gồm các mã: VIC, FPT, VCB, VHM, ACB, PNJ, VPB, SSI, MWG.
Ảnh 1: Mua/bán ròng của các nhóm nhà đầu tư theo tuần trong 20 tuần
NHÀ ĐẦU TƯ CÁ NHÂN TRONG NƯỚC:
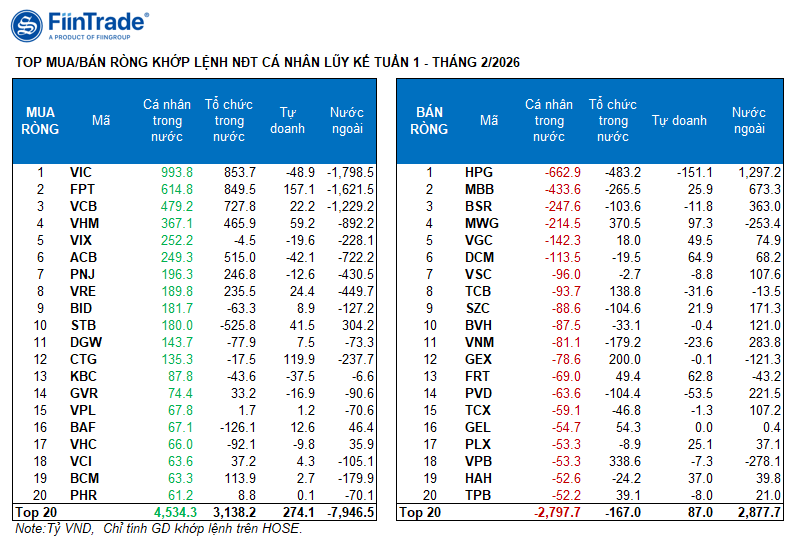
NĐT Cá nhân: MUA ròng 2596.0 tỷ đồng, trong đó họ MUA ròng 2192.8 tỷ đồng qua khớp lệnh.
Tính riêng giao dịch khớp lệnh, họ mua ròng 9/18 ngành, chủ yếu là ngành Bất động sản. Top mua ròng của NĐT cá nhân tập trung gồm: VIC, FPT, VCB, VHM, VIX, ACB, PNJ, VRE, BID, STB.
Phía bán ròng khớp lệnh: họ bán ròng 9/18 ngành chủ yếu là nhóm ngành Tài nguyên Cơ bản, Dầu khí. Top bán ròng có: HPG, MBB, BSR, MWG, VGC, DCM, TCB, SZC, BVH.
Ảnh 2: Top Mua bán ròng khớp lệnh các nhà đầu tư cá nhân
TỰ DOANH
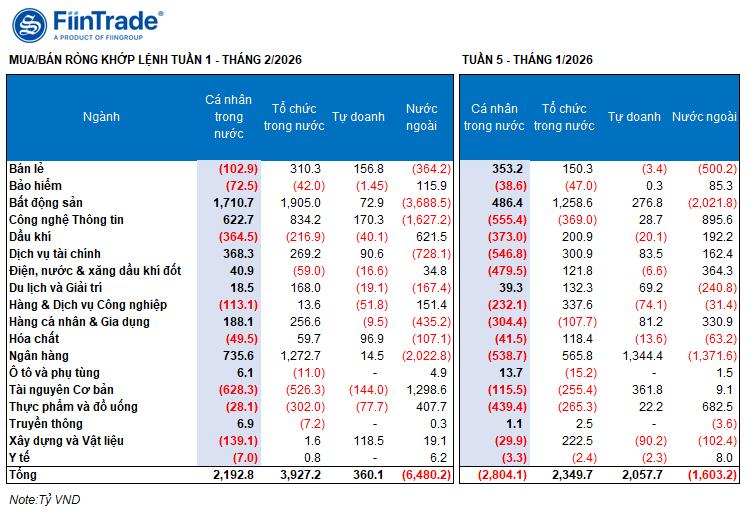
Tự doanh: BÁN ròng 449.4 tỷ đồng, tính riêng khớp lệnh họ MUA ròng 360.1 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 7/18 ngành. Nhóm mua ròng mạnh nhất là Công nghệ Thông tin, Bán lẻ. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm FPT, CTG, MWG, FUEVFVND, DCM, FRT, VHM, VGC, DPM, CTD.
Top bán ròng là nhóm Tài nguyên Cơ bản. Top cổ phiếu được bán ròng gồm HPG, MSN, GMD, EIB, PVD, VIC, ACB, KBC, TCB, VNM.
TỔ CHỨC TRONG NƯỚC
NĐT tổ chức trong nước: MUA ròng 4089.6 tỷ đồng, tính riêng khớp lệnh thì họ MUA ròng 3927.2 tỷ đồng.
Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 7/18 ngành , giá trị lớn nhất là nhóm Tài nguyên Cơ bản Top bán ròng có STB, HPG, MBB, VNM, BAF, SZC, PVD, BSR, GAS, VHC.
Giá trị mua ròng lớn nhất là nhóm Bất động sản. Top mua ròng có VIC, FPT, VCB, ACB, VHM, MWG, VPB, PNJ, VRE, HDB.
Ảnh 3: Mua bán ròng theo ngành của các nhóm nhà đầu tư trong tuần
Xu hướng dòng tiền: Tỷ trọng phân bổ dòng tiền TĂNG vào Thép, Bán lẻ, Nuôi trồng nông & hải sản, Kho bãi & cảng biển, Điện trong khi GIẢM ở Thực phẩm, Dầu khí, CNTT, Xây dựng và về đáy 10 tuần ở Chứng khoán, Thiết bị điện, Hàng không. Với Bất động sản và Ngân hàng, tỷ trọng dòng tiền vẫn DUY TRÌ ở vùng đáy.
Ảnh 4: Tỷ trọng giá trị giao dịch ngành cấp 2 trong 10 tuần gần nhất
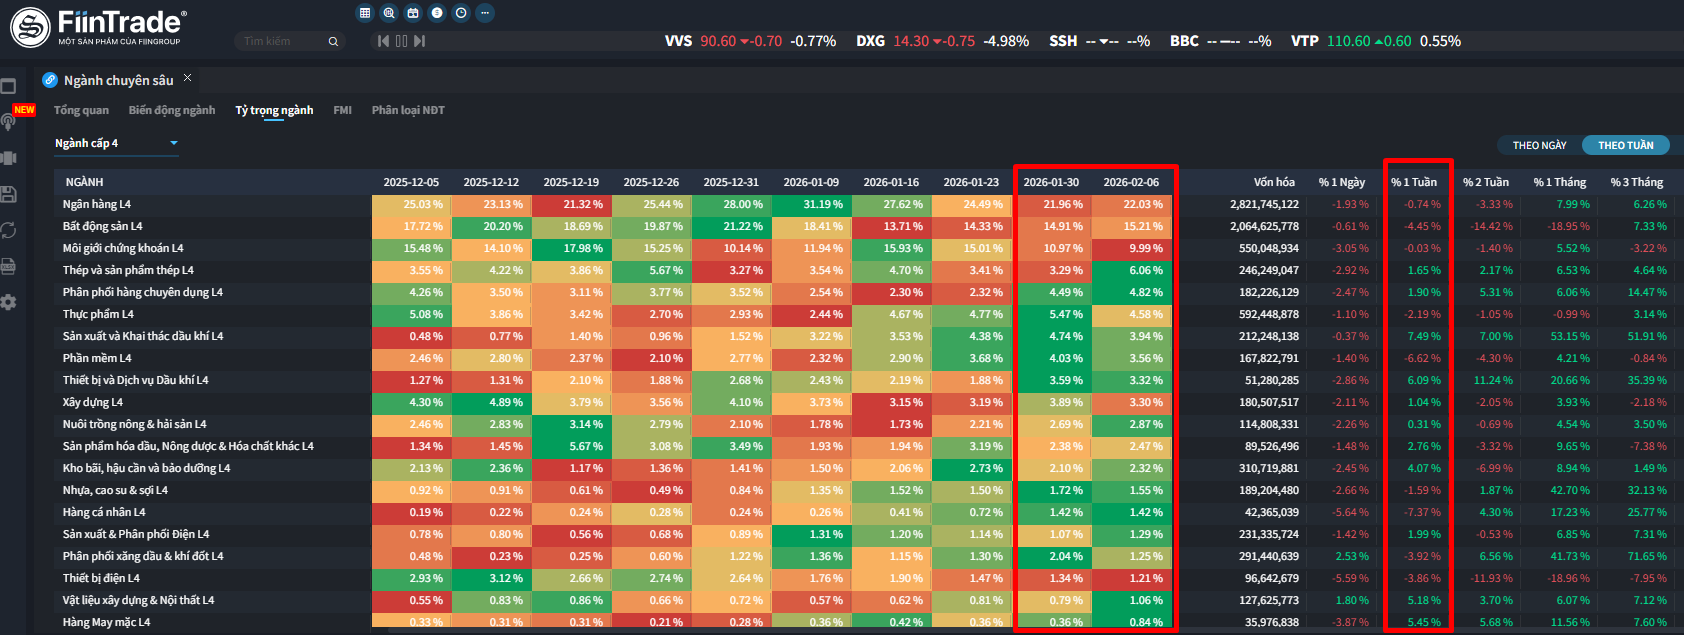
Dòng tiền suy yếu rõ rệt ở các nhóm trụ truyền thống khi Ngân hàng giảm tỷ trọng xuống 21,96% (từ 24,49% tuần trước), đi kèm giá giảm -0,74%, phản ánh áp lực chốt lời và tâm lý thận trọng gia tăng. Bất động sản tiếp tục là điểm trừ khi tỷ trọng chỉ nhích nhẹ lên 14,91% nhưng giá giảm sâu -4,45%, cho thấy lực cầu vẫn rất yếu.
Ở chiều ngược lại, dòng tiền có xu hướng quay trở lại các nhóm chu kỳ và năng lượng, nổi bật là Sản xuất Dầu khí với tỷ trọng tăng lên 4,74% và giá tăng mạnh +7,49%, cùng Thiết bị & Dịch vụ Dầu khí (+6,09%). Thép cũng ghi nhận cải thiện về dòng tiền (tỷ trọng tăng lên 3,29%) và giá hồi phục +1,65% (phần lớn được hỗ trợ bởi lực mua ròng mạnh của khối ngoại ở HPG), trong khi Xây dựng có tín hiệu bắt đáy nhẹ (+1,04%) dù xu hướng trung hạn vẫn yếu.
Trong tuần 6/2026, tỷ trọng phân bổ dòng tiền theo ngành cho thấy sự dịch chuyển mang tính phòng thủ và xoay trục ngắn hạn, trong bối cảnh thị trường tiếp tục chịu áp lực điều chỉnh.
Sức mạnh dòng tiền:
Trong tuần 6/2026, tỷ trọng phân bổ dòng tiền tiếp tục nghiêng về nhóm vốn hóa lớn, với VN30 chiếm 58,4% tổng GTGD (giảm nhẹ so với 59,5% tuần 5), trong khi VNMID tăng lên 33,9% và VNSML lên 6,1%, cho thấy dòng tiền có xu hướng lan sang nhóm vừa và nhỏ.
Về quy mô, GTGD bình quân phiên tăng trở lại ở cả ba nhóm: VN30 +8,7% (+1.377 tỷ đồng), VNMID +21,7% (+1.787 tỷ đồng) và VNSML +38,7% (+502 tỷ đồng). Tuy nhiên, diễn biến này đi kèm giá giảm mạnh (VN30 -4,25%, VNMID -3,28%, VNSML -1,41%), cho thấy lực cầu mang tính kỹ thuật chưa đủ để đảo chiều xu hướng.
Tuần 6/2026 ghi nhận sự gia tăng về thanh khoản nhưng đi kèm chỉ số giảm, hàm ý rủi ro ngắn hạn vẫn hiện hữu và thị trường cần thêm yếu tố hỗ trợ rõ ràng để có thể đảo chiều.
Happy Investing!
Nguồn: FiinTrade